Atualizado em 16 de julho de 2026
A poupança ainda é uma das aplicações financeiras mais usadas pelos brasileiros. Apesar da facilidade de acesso e da segurança, ela nem sempre oferece a melhor rentabilidade para quem deseja fazer o patrimônio crescer.
Hoje, existem alternativas de renda fixa que conseguem combinar baixo risco, previsibilidade de ganhos e, em alguns casos, uma vantagem tributária importante: a isenção de Imposto de Renda para pessoas físicas. Entre essas opções, uma das mais conhecidas é a LCI, sigla para Letra de Crédito Imobiliário.
Emitida por instituições financeiras para captar recursos destinados ao financiamento do setor imobiliário, a LCI se tornou um dos principais títulos bancários do mercado brasileiro. Isso acontece porque ela reúne três características muito valorizadas pelos investidores: isenção de Imposto de Renda para pessoas físicas, cobertura do Fundo Garantidor de Créditos dentro dos limites vigentes e potencial de entregar uma rentabilidade líquida superior à de diversos investimentos tradicionais.
Por isso, quem deseja sair da poupança, montar uma carteira mais eficiente ou diversificar aplicações de renda fixa costuma considerar a LCI como uma das primeiras alternativas.
Neste guia, você vai entender o que é LCI, como funciona, quanto rende, quais riscos existem, quando vale a pena investir e como comparar esse produto com CDB, Tesouro Direto e LCA.
Resposta rápida: LCI, ou Letra de Crédito Imobiliário, é um investimento de renda fixa emitido por bancos para financiar o setor imobiliário. Para pessoas físicas, seus rendimentos são isentos de Imposto de Renda e contam com cobertura do Fundo Garantidor de Créditos, respeitados os limites vigentes.
O que é LCI?
A LCI é um título de renda fixa emitido por bancos e outras instituições financeiras autorizadas pelo Banco Central do Brasil. Seu objetivo é captar recursos para financiar operações ligadas ao mercado imobiliário.
Na prática, quando você investe em uma LCI, está emprestando dinheiro ao banco. Em troca, a instituição se compromete a devolver o valor aplicado acrescido de uma remuneração definida no momento da contratação.
Os recursos captados por meio das LCIs podem ser direcionados a operações como financiamento para compra de imóveis, construção de empreendimentos, crédito para incorporadoras e expansão do setor imobiliário.
Essa ligação com o crédito imobiliário é justamente o que diferencia a LCI de outros títulos bancários e ajuda a explicar parte dos benefícios fiscais concedidos ao produto.
Embora o investidor não escolha diretamente qual empreendimento receberá os recursos, seu dinheiro contribui para financiar operações do setor imobiliário enquanto gera rendimento ao longo do período contratado.
Como surgiu a LCI?
A Letra de Crédito Imobiliário foi criada para estimular o financiamento do mercado imobiliário brasileiro.
Ao oferecer um incentivo tributário, especialmente a isenção de Imposto de Renda para pessoas físicas, o governo tornou esse tipo de investimento mais atrativo. Como consequência, os bancos conseguem captar recursos com maior facilidade e ampliar a oferta de crédito para o setor.
Esse modelo beneficia diferentes participantes: o investidor encontra uma alternativa conservadora e eficiente, os bancos captam recursos e o mercado imobiliário recebe mais financiamento.
Qual é o papel do Banco Central?
O funcionamento das LCIs é regulado por normas do Banco Central do Brasil e do Conselho Monetário Nacional. Esses órgãos estabelecem regras para emissão, funcionamento e supervisão das instituições financeiras, ajudando a garantir mais segurança para o sistema financeiro.
Vale lembrar, no entanto, que o Banco Central não garante diretamente o investimento. A proteção ao investidor, quando aplicável, é oferecida pelo Fundo Garantidor de Créditos, dentro dos limites estabelecidos.
Principais características da LCI
| Característica | LCI |
|---|---|
| Tipo | Renda fixa |
| Emissor | Banco ou instituição financeira |
| Tributação | Isenta de Imposto de Renda para pessoa física |
| Garantia | Fundo Garantidor de Créditos |
| Finalidade | Financiamento do crédito imobiliário |
| Rentabilidade | Prefixada, pós-fixada ou híbrida |
| Liquidez | Pode variar conforme o título |
Como funciona uma LCI?
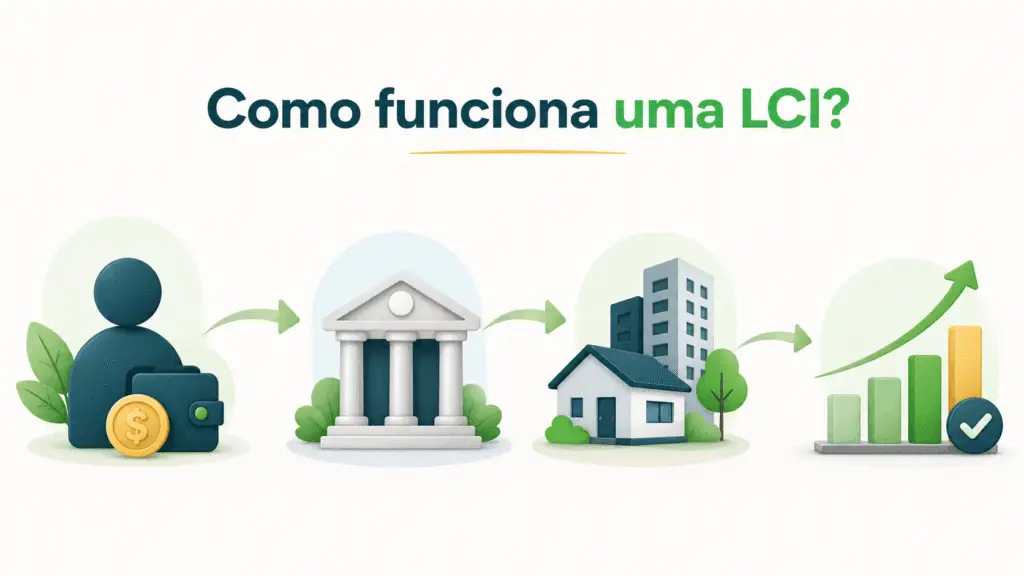
O funcionamento da LCI é relativamente simples. Quando você aplica dinheiro em uma Letra de Crédito Imobiliário, o banco usa esses recursos para financiar operações ligadas ao setor imobiliário. Durante esse período, seu investimento rende conforme as condições definidas no momento da aplicação.
Ao final do prazo contratado, ou quando houver possibilidade de resgate, você recebe o valor investido acrescido dos rendimentos.
Apesar de ser um investimento de renda fixa, existem diferentes formas de remuneração e regras importantes sobre prazos, carência e liquidez.
Quem emite a LCI?
As LCIs são emitidas por bancos e instituições financeiras autorizadas pelo Banco Central.
Grandes bancos costumam oferecer LCIs com rentabilidade um pouco menor, enquanto bancos médios podem apresentar percentuais mais elevados do CDI para atrair investidores.
Independentemente do tamanho da instituição, é importante verificar a solidez financeira do emissor e confirmar se o investimento conta com cobertura do FGC.
Como ocorre a remuneração da LCI?
A LCI pode ter três principais formas de remuneração: prefixada, pós-fixada ou híbrida.
LCI prefixada
Na LCI prefixada, a rentabilidade é definida no momento da contratação. Por exemplo: uma LCI que paga 11,5% ao ano.
Nesse caso, mesmo que a Selic suba ou caia durante o período, a taxa contratada permanece a mesma até o vencimento.
Essa modalidade pode ser interessante quando o investidor acredita que os juros vão cair ao longo do tempo e deseja travar uma taxa considerada atrativa.
LCI pós-fixada
A LCI pós-fixada é a modalidade mais comum no mercado. Nesse caso, a remuneração acompanha um percentual do CDI.
Exemplos comuns incluem:
- 90% do CDI;
- 95% do CDI;
- 100% do CDI;
- 105% do CDI.
Como o CDI costuma acompanhar de perto a Taxa Selic, o rendimento varia conforme o cenário econômico. Quando os juros estão elevados, as LCIs pós-fixadas tendem a apresentar boa rentabilidade.
LCI híbrida
A LCI híbrida geralmente combina a inflação medida pelo IPCA com uma taxa fixa adicional. Um exemplo seria IPCA + 6% ao ano.
Esse tipo de investimento permite que o patrimônio acompanhe a inflação e ainda receba um ganho real acima dela. Por isso, costuma ser usado para objetivos de médio e longo prazo, especialmente quando o investidor deseja preservar poder de compra.
Prazo de vencimento, carência e liquidez
Toda LCI possui uma data de vencimento. Esse prazo pode variar bastante entre as instituições financeiras, podendo ser de 6 meses, 1 ano, 2 anos, 3 anos, 5 anos ou mais.
Em geral, quanto maior o prazo e menor a liquidez, maior tende a ser a rentabilidade oferecida. Porém, isso também significa que o dinheiro poderá ficar aplicado por mais tempo.
Três conceitos são essenciais para entender esse funcionamento: carência, liquidez e vencimento.
Carência é o período mínimo durante o qual o dinheiro não pode ser resgatado. Se você investe em uma LCI com carência de 9 meses, por exemplo, não poderá retirar o dinheiro durante esse prazo.
Liquidez representa a facilidade de transformar o investimento em dinheiro. Algumas LCIs possuem liquidez apenas no vencimento. Outras permitem resgates depois do período de carência.
Vencimento é a data final do investimento. Nesse momento, o banco devolve o valor aplicado mais todos os rendimentos acumulados.
Imagine uma LCI com investimento inicial de R$ 10.000, carência de 9 meses e vencimento em 24 meses. Durante os primeiros 9 meses, o resgate não é permitido. Depois disso, a possibilidade de retirada dependerá das regras do título. No vencimento, o investidor recebe automaticamente o valor aplicado acrescido dos rendimentos.
Como a LCI rende?
A rentabilidade da LCI depende da modalidade escolhida no momento da aplicação. Ela pode acompanhar indicadores como o CDI, ser baseada em uma taxa fixa ou combinar inflação com uma taxa adicional.
Grande parte das LCIs remunera o investidor com um percentual do CDI. O CDI acompanha de perto a Taxa Selic, definida pelo Banco Central como principal instrumento da política monetária. Na prática, quando a Selic sobe, o CDI tende a subir; quando o CDI sobe, LCIs pós-fixadas tendem a render mais.
Também existem LCIs prefixadas, nas quais o investidor sabe desde o início qual será a taxa de rendimento até o vencimento, e LCIs híbridas, que unem proteção contra a inflação e ganho real.
Exemplo de rendimento da LCI
Imagine que o CDI anual esteja em 15%, apenas para fins ilustrativos. Se um investidor aplicar R$ 10.000, o valor aproximado ao final de um ano seria:
| Rentabilidade da LCI | Valor aproximado ao final de 1 ano |
|---|---|
| 90% do CDI | R$ 11.350 |
| 95% do CDI | R$ 11.425 |
| 100% do CDI | R$ 11.500 |
| 105% do CDI | R$ 11.575 |
Os valores são meramente ilustrativos e desconsideram variações do CDI ao longo do período e eventuais diferenças de cálculo entre instituições financeiras.
Um dos grandes diferenciais da LCI é que, para pessoas físicas, esses rendimentos são isentos de Imposto de Renda. Isso faz com que, em muitos casos, uma LCI com percentual menor do CDI ofereça uma rentabilidade líquida semelhante ou até superior à de um CDB tributado.
A LCI é segura?
A LCI é considerada um investimento de baixo risco dentro da renda fixa, especialmente quando comparada a ativos de renda variável, como ações, fundos imobiliários ou criptomoedas. No entanto, isso não significa que ela seja livre de riscos.
O principal risco da LCI é o risco de crédito, ou seja, a possibilidade de a instituição emissora não conseguir devolver os recursos aplicados.
Esse risco é reduzido por dois fatores importantes: a supervisão do Banco Central sobre as instituições financeiras e a cobertura do Fundo Garantidor de Créditos, respeitados os limites vigentes.
Resposta rápida: A LCI é considerada um investimento de baixo risco porque conta com cobertura do FGC, dentro dos limites estabelecidos. O principal risco é o risco de crédito da instituição emissora, por isso é importante avaliar o banco antes de investir.
Como funciona o Fundo Garantidor de Créditos?
O Fundo Garantidor de Créditos é uma entidade privada, sem fins lucrativos, criada para proteger investidores em determinados produtos financeiros emitidos por instituições participantes.
Se um banco quebrar ou entrar em processo de liquidação, o FGC pode reembolsar o investidor, desde que os limites de cobertura sejam respeitados.
Atualmente, a proteção é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, limitada ao teto global de R$ 1 milhão por CPF ou CNPJ em um período de quatro anos.
Na prática, isso significa que o investidor pode distribuir seu patrimônio entre diferentes bancos para ampliar sua proteção.
Por exemplo: se uma pessoa tiver R$ 200 mil em uma LCI do Banco A, R$ 200 mil em uma LCI do Banco B e R$ 200 mil em um CDB do Banco C, todas essas aplicações estariam abaixo do limite de R$ 250 mil por instituição, respeitadas as demais regras do FGC.
Mesmo com essa proteção, é recomendável analisar a qualidade da instituição financeira. Alguns pontos relevantes são histórico do banco, classificação de risco quando disponível, tempo de atuação, situação financeira e reputação da instituição.
Vantagens de investir em LCI
A LCI conquistou espaço entre investidores porque reúne características úteis tanto para quem está começando quanto para quem já possui uma carteira diversificada.
A primeira grande vantagem é a isenção de Imposto de Renda para pessoas físicas. Como os rendimentos não sofrem tributação, a rentabilidade líquida pode ser bastante competitiva. Em muitos casos, uma LCI que paga 90% ou 95% do CDI pode superar um CDB que paga 100% do CDI, justamente porque o CDB sofre incidência de IR.
Outra vantagem é a boa relação entre risco e retorno. Ao considerar impostos, risco e previsibilidade, a LCI frequentemente aparece como uma alternativa eficiente dentro da renda fixa.
A cobertura do FGC também é um benefício importante, pois oferece uma camada adicional de segurança ao investidor, desde que os limites sejam respeitados.
Além disso, a LCI pode ajudar na diversificação da carteira, complementando investimentos como Tesouro Direto, CDBs, LCAs e fundos de renda fixa.
Nas LCIs híbridas, há ainda a possibilidade de proteção contra a inflação, já que parte do rendimento acompanha o IPCA e outra parte representa ganho real.
| Benefício | Impacto para o investidor |
|---|---|
| Isenção de IR | Aumenta a rentabilidade líquida |
| Cobertura do FGC | Oferece mais proteção ao patrimônio |
| Baixo risco | Reduz volatilidade em relação à renda variável |
| Diversificação | Complementa outros investimentos |
| Proteção contra inflação | Presente em LCIs atreladas ao IPCA |
| Boa relação risco-retorno | Atrativa para perfis conservadores |
Desvantagens da LCI
Apesar das vantagens, a LCI não é o investimento ideal para todas as situações.
A principal desvantagem costuma ser a liquidez reduzida. Em muitos casos, o dinheiro fica indisponível até o vencimento ou preso durante um período de carência. Isso torna a LCI pouco indicada para objetivos que exigem acesso rápido aos recursos.
Outra limitação é o prazo. Algumas LCIs possuem vencimentos superiores a dois ou três anos, o que pode ser inadequado para quem acredita que precisará do dinheiro antes.
Também pode haver menor oferta em alguns bancos e corretoras. Dependendo do momento do mercado, as opções disponíveis podem ser limitadas.
Além disso, nem toda LCI supera um CDB. A isenção de Imposto de Renda é uma vantagem, mas não transforma qualquer LCI em bom investimento. Uma LCI pagando 85% do CDI, por exemplo, pode render menos do que um CDB pagando 120% do CDI, mesmo após o desconto do imposto.
Por isso, comparar apenas a isenção fiscal pode levar a decisões equivocadas. O ideal é sempre avaliar rentabilidade líquida, prazo, liquidez, emissor e objetivo financeiro.
LCI paga Imposto de Renda?
Para pessoas físicas, os rendimentos da LCI são isentos de Imposto de Renda. Esse é um dos principais atrativos do produto.
No entanto, isenção não significa que o investimento pode ser ignorado na declaração. Se o investidor for obrigado a entregar a declaração anual de Imposto de Renda, a LCI deve ser informada conforme o informe de rendimentos da instituição financeira.
Declarar significa informar a existência do investimento à Receita Federal. Pagar imposto significa recolher tributo sobre os rendimentos. No caso da LCI para pessoas físicas, normalmente existe a obrigação de declarar, mas não há pagamento de imposto sobre os rendimentos.
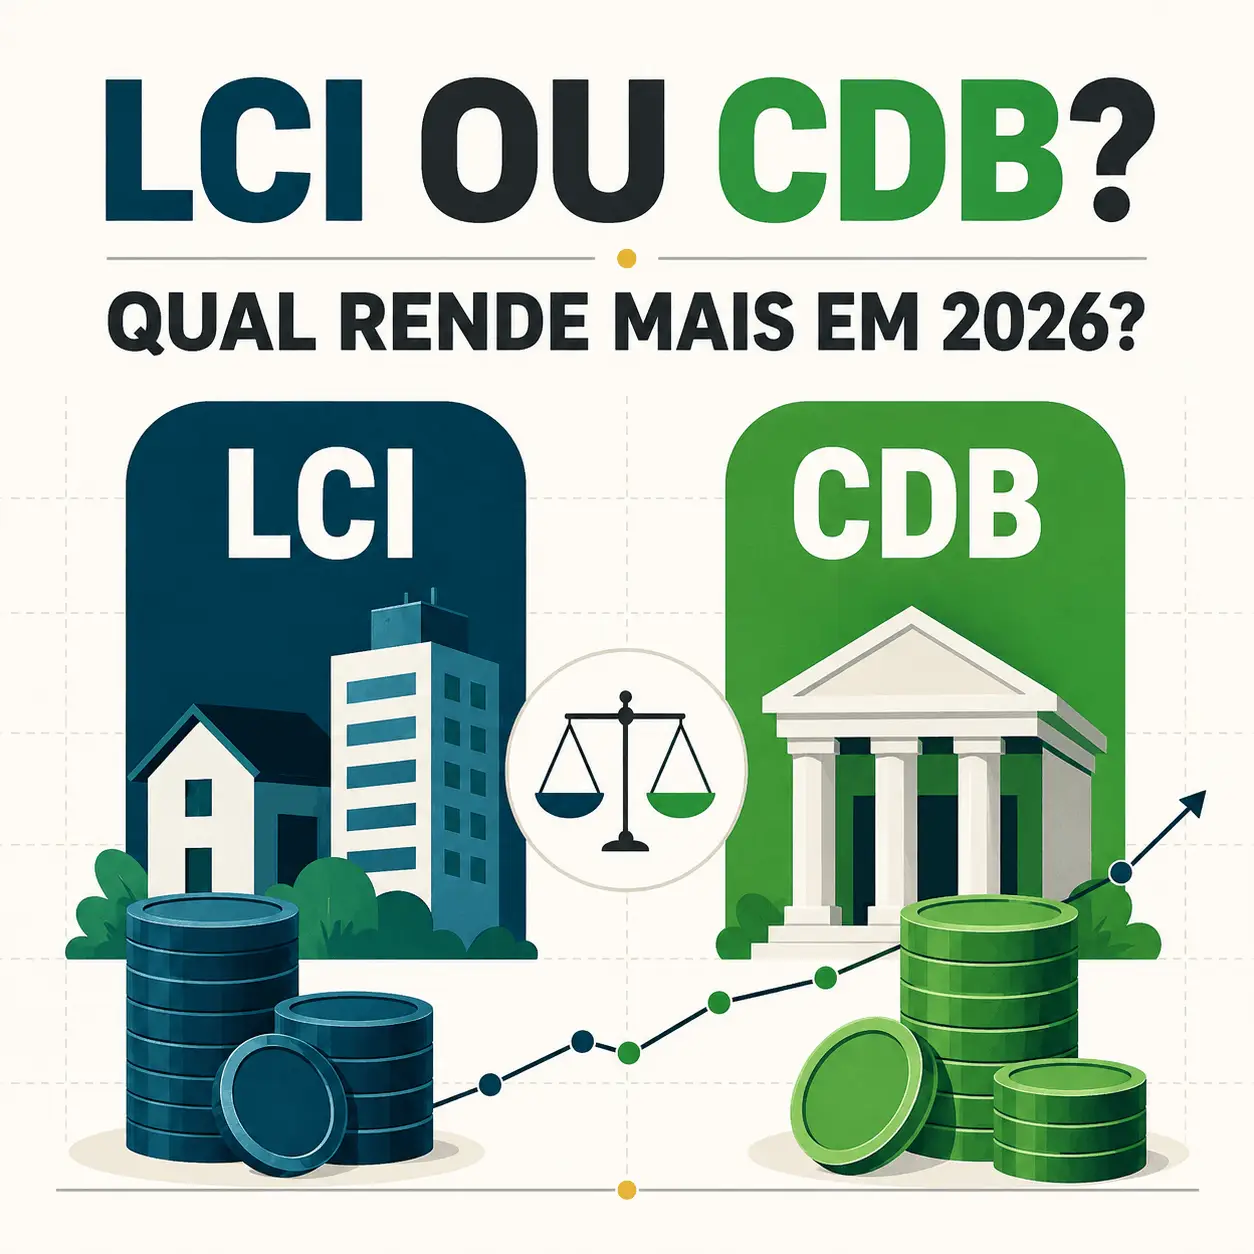
LCI ou CDB?
LCI e CDB são investimentos de renda fixa emitidos por instituições financeiras e podem contar com cobertura do FGC. A principal diferença está na tributação e na forma de comparar a rentabilidade.
| Critério | LCI | CDB |
|---|---|---|
| Imposto de Renda | Isento para pessoa física | Incide tabela regressiva de IR |
| Cobertura do FGC | Sim | Sim |
| Liquidez | Geralmente menor | Pode haver liquidez diária |
| Rentabilidade divulgada | Líquida, sem IR | Bruta, antes do IR |
| Objetivo comum | Médio prazo | Curto, médio e longo prazo |
Imagine duas aplicações com o mesmo prazo: uma LCI pagando 95% do CDI e um CDB pagando 100% do CDI. Dependendo do prazo e da alíquota de Imposto de Renda aplicada ao CDB, a diferença de rentabilidade líquida pode ser pequena. Em alguns cenários, a LCI pode até entregar retorno superior.
Por outro lado, se o CDB oferecer uma remuneração significativamente maior, como 115% ou 120% do CDI, ele poderá superar a LCI mesmo após a tributação.
Por isso, a comparação nunca deve ser feita apenas pelo percentual do CDI. O ideal é analisar o rendimento líquido, considerando impostos, prazo, liquidez e objetivo financeiro.
LCI x Tesouro Direto
Ao comparar LCI com Tesouro Direto, o primeiro ponto é entender que os dois investimentos pertencem à renda fixa, mas cumprem papéis diferentes na carteira.
A LCI é emitida por instituições financeiras e tem lastro no setor imobiliário. Para pessoas físicas, seu principal atrativo é a isenção de Imposto de Renda sobre os rendimentos. Além disso, é um produto elegível à cobertura do FGC, respeitados os limites de garantia.
Já o Tesouro Direto é um programa de compra de títulos públicos federais. Nesse caso, o investidor empresta dinheiro ao governo. Os títulos do Tesouro não contam com FGC, mas são considerados de baixo risco de crédito por terem garantia do Tesouro Nacional. Em contrapartida, há cobrança de Imposto de Renda sobre os rendimentos, conforme a tabela regressiva, e pode haver taxa de custódia da B3, dependendo do tipo de título e do valor aplicado.
Na prática, a LCI costuma ser mais interessante quando oferece boa rentabilidade líquida e quando o investidor pode deixar o dinheiro aplicado até o vencimento. Como ela é isenta de IR, uma LCI que paga, por exemplo, 90% do CDI pode competir com um produto tributado que paga uma taxa maior no papel.
O Tesouro Direto, por outro lado, costuma ser mais flexível para objetivos específicos. O Tesouro Selic é muito usado para reserva de emergência por ter liquidez diária e baixa oscilação. O Tesouro IPCA+ pode ser adequado para objetivos de longo prazo, pois combina uma taxa fixa com proteção contra a inflação. Já o Tesouro Prefixado permite saber a taxa contratada no momento da compra, embora possa oscilar antes do vencimento.
Portanto, a escolha entre LCI e Tesouro Direto não deve considerar apenas rentabilidade. É preciso comparar prazo, liquidez, tributação, risco, objetivo do dinheiro e necessidade de resgate antecipado.
LCI x LCA
LCI e LCA são produtos muito parecidos. Ambas são letras de crédito emitidas por instituições financeiras, fazem parte da renda fixa, podem ter remuneração prefixada, pós-fixada ou híbrida, e são isentas de Imposto de Renda para pessoa física, conforme a legislação vigente.
A principal diferença está no destino dos recursos. A LCI é vinculada ao crédito imobiliário. A LCA, Letra de Crédito do Agronegócio, é ligada ao financiamento do setor agropecuário.
Para o investidor pessoa física, essa diferença de lastro costuma pesar menos do que as condições da aplicação. Na hora de escolher entre LCI e LCA, o mais importante é comparar rentabilidade oferecida, prazo de vencimento, liquidez, valor mínimo de aplicação, banco emissor, cobertura do FGC e compatibilidade com o objetivo financeiro.
Se uma LCI e uma LCA tiverem o mesmo emissor, mesmo prazo, mesma liquidez e mesma taxa, o resultado para o investidor tende a ser bastante semelhante. Por isso, a decisão deve ser menos sobre o nome do produto e mais sobre a qualidade da oportunidade.
Quando vale a pena investir em LCI?
Investir em LCI pode valer a pena quando o investidor busca uma alternativa de renda fixa com boa previsibilidade, isenção de IR e prazo compatível com seus objetivos.
Esse tipo de aplicação costuma fazer sentido para quem já tem uma reserva de emergência formada e pode deixar parte do dinheiro aplicada por mais tempo. Como muitas LCIs têm carência ou liquidez apenas no vencimento, elas não devem concentrar recursos que podem ser necessários a qualquer momento.
A LCI também pode ser interessante quando sua taxa líquida supera alternativas tributadas. Como não há cobrança de IR para pessoa física, o investidor deve comparar a rentabilidade da LCI com a rentabilidade líquida de CDBs, fundos de renda fixa e títulos do Tesouro.
Outro cenário favorável é quando o investidor deseja diversificar sua renda fixa entre diferentes emissores e prazos. Nesse caso, a LCI pode ocupar uma parte da carteira destinada a objetivos de curto ou médio prazo, desde que o vencimento esteja alinhado ao uso previsto do dinheiro.
Quando não vale a pena investir em LCI?
A LCI pode não ser uma boa escolha quando o investidor precisa de liquidez imediata. Se o dinheiro faz parte da reserva de emergência, o ideal é priorizar produtos que permitam resgate rápido, como Tesouro Selic, CDB com liquidez diária ou outros instrumentos adequados ao perfil do investidor.
Também pode não valer a pena quando a rentabilidade oferecida é baixa. A isenção de IR é uma vantagem, mas não transforma qualquer LCI em bom investimento. Uma LCI com taxa muito inferior ao CDI pode perder para alternativas tributadas mais competitivas, mesmo depois do imposto.
Outro ponto de atenção é o prazo. Se o vencimento for longo demais para o objetivo do investidor, o dinheiro pode ficar preso por mais tempo do que o desejado. Embora algumas LCIs possam ser negociadas no mercado secundário, isso não deve ser tratado como garantia de liquidez, pois a venda antecipada depende das condições de mercado.
A LCI também pode não ser indicada para quem já concentra valores elevados em um único banco ou conglomerado financeiro. A cobertura do FGC é limitada, então aplicar acima dos limites garantidos aumenta a exposição ao risco do emissor.
Como escolher uma boa LCI
Para escolher uma boa LCI, comece pela rentabilidade. Em LCIs pós-fixadas, observe o percentual do CDI. Em LCIs prefixadas, avalie se a taxa contratada compensa o prazo e o cenário de juros. Em LCIs híbridas, como IPCA + taxa fixa, verifique se o objetivo pede proteção contra inflação.
Depois, analise prazo de vencimento e liquidez. Uma LCI pode parecer excelente pela taxa, mas ser inadequada se o dinheiro precisar estar disponível antes do vencimento. O melhor investimento não é apenas o que rende mais, mas o que combina retorno, prazo e função dentro da carteira.
Também é importante avaliar o emissor. Verifique se a instituição é conhecida, se faz parte de um conglomerado financeiro e se o valor aplicado estará dentro do limite de cobertura do FGC.
Por fim, compare a LCI com produtos equivalentes. Uma boa análise deve considerar o rendimento líquido. Para comparar com um CDB, por exemplo, é preciso descontar o IR do CDB de acordo com o prazo da aplicação. Só assim a comparação fica justa.
Como investir em LCI passo a passo
O primeiro passo é definir o objetivo do dinheiro. Antes de buscar a maior taxa, pergunte: esse valor será usado quando? É para uma viagem, compra planejada, diversificação da carteira ou preservação de patrimônio?
Em seguida, escolha uma instituição financeira ou corretora. Dentro da plataforma, acesse a área de renda fixa e filtre por LCI. Observe as opções disponíveis, comparando taxa, vencimento, liquidez, aplicação mínima e banco emissor.
Depois, confira se a aplicação respeita seu limite de segurança. Se você já tem outros investimentos cobertos pelo FGC no mesmo banco ou conglomerado, some os valores antes de aplicar.
Na sequência, leia as condições do título. Verifique se há carência, se a liquidez é diária após determinado prazo ou se o resgate só ocorre no vencimento. Esse detalhe evita frustrações futuras.
Por fim, aplique o valor desejado e acompanhe o investimento. A LCI não exige acompanhamento diário, mas é recomendável revisar periodicamente a composição da carteira para evitar concentração excessiva, prazos desalinhados ou oportunidades melhores em outros produtos.
Principais erros ao investir em LCI
Um dos erros mais comuns é olhar apenas para a isenção de Imposto de Renda. A LCI pode ser isenta, mas isso não significa que sempre será a melhor opção. A rentabilidade precisa ser comparada com produtos tributados em termos líquidos.
Outro erro é ignorar a liquidez. Muitos investidores aplicam em LCI sem perceber que o dinheiro ficará indisponível até o vencimento ou por um prazo mínimo. Isso pode gerar problemas se houver necessidade de resgate antecipado.
Também é comum concentrar todo o valor em uma única instituição. Mesmo com cobertura do FGC, é prudente respeitar os limites de garantia e diversificar emissores quando o patrimônio investido aumenta.
Há ainda quem não observe prazo mínimo e data de vencimento. Uma LCI pode ser boa para um objetivo de dois anos, mas inadequada para quem precisa do dinheiro em três meses.
Outro erro importante é não declarar corretamente o investimento no Imposto de Renda quando houver obrigação de entrega da declaração. Embora os rendimentos sejam isentos para pessoa física, eles devem ser informados conforme o informe de rendimentos da instituição financeira.
FAQ sobre LCI
LCI tem Imposto de Renda?
Para pessoa física, os rendimentos de LCI são isentos de Imposto de Renda. Essa é uma das principais vantagens do produto em relação a CDBs e títulos do Tesouro Direto.
LCI tem garantia do FGC?
Sim. A LCI é elegível à cobertura do FGC, respeitando o limite de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, e o teto global de R$ 1 milhão a cada quatro anos.
LCI é melhor que CDB?
Depende. A LCI pode ser melhor quando sua rentabilidade líquida supera a do CDB após o desconto do IR. Porém, alguns CDBs podem oferecer taxas maiores ou liquidez mais adequada.
Quer saber mais sobre o CDB? Acesse nossa página inicial ou confira o nosso artigo CDB: o que é, como funciona, quanto rende e onde investir.
LCI é melhor que Tesouro Direto?
Não existe uma resposta única. A LCI pode ser melhor para quem busca isenção de IR e pode esperar até o vencimento. O Tesouro Direto pode ser mais adequado para reserva de emergência, proteção contra inflação ou objetivos de longo prazo, dependendo do título escolhido.
LCI e LCA são a mesma coisa?
Não. Elas são parecidas, mas a LCI é ligada ao crédito imobiliário, enquanto a LCA é ligada ao agronegócio. Para o investidor, a escolha geralmente depende mais da taxa, do prazo, da liquidez e do emissor do que do setor financiado.
Posso resgatar LCI a qualquer momento?
Nem sempre. Muitas LCIs têm carência ou liquidez apenas no vencimento. Antes de investir, é essencial verificar as condições de resgate.
Qual é o valor mínimo para investir em LCI?
O valor mínimo varia conforme a instituição e a oferta disponível. Algumas LCIs exigem valores mais altos, enquanto outras são acessíveis para pequenos investidores.
LCI rende quanto?
A rentabilidade depende do tipo de remuneração. Pode ser pós-fixada, como um percentual do CDI; prefixada, com taxa definida no momento da aplicação; ou híbrida, geralmente atrelada à inflação mais uma taxa fixa.
LCI é segura?
A LCI é considerada um investimento de renda fixa relativamente seguro, mas não é livre de risco. O principal risco é o risco de crédito do banco emissor. A cobertura do FGC ajuda a reduzir esse risco dentro dos limites estabelecidos.
LCI serve para reserva de emergência?
Em geral, não é a opção mais indicada, especialmente quando não tem liquidez diária. A reserva de emergência deve estar em produtos de resgate rápido e baixo risco.
LCI precisa ser declarada no Imposto de Renda?
Sim, se o investidor for obrigado a entregar a declaração. Mesmo sendo isenta de IR, a LCI deve constar na declaração conforme as informações do informe de rendimentos.
A Taxa da Selic afeta a LCI?
Sim. A Taxa Selic pode afetar a rentabilidade da LCI, principalmente quando o título é pós-fixado e acompanha um percentual do CDI.
Isso acontece porque o CDI costuma seguir de perto os movimentos da Selic. Quando a Selic sobe, o CDI tende a subir também, o que pode aumentar o rendimento de LCIs pós-fixadas. Quando a Selic cai, o CDI tende a cair, reduzindo a rentabilidade dessas aplicações.
Nas LCIs prefixadas, o impacto é diferente. A taxa contratada no momento da aplicação permanece a mesma até o vencimento, mas novas LCIs disponíveis no mercado podem passar a oferecer taxas maiores ou menores conforme o cenário de juros.
Já nas LCIs híbridas, atreladas ao IPCA mais uma taxa fixa, a Selic pode influenciar indiretamente as taxas oferecidas pelo mercado, mas o rendimento contratado depende principalmente da inflação e da taxa acordada no momento da aplicação.
Qual a diferença entre rentabilidade prefixada e rentabilidade pós-fixada?
A rentabilidade prefixada é aquela em que o investidor sabe, no momento da aplicação, qual será a taxa de rendimento do título até o vencimento. Por exemplo: uma LCI que paga 11% ao ano. Nesse caso, a taxa contratada não muda, mesmo que a Selic ou o CDI subam ou caiam ao longo do período.
Já a rentabilidade pós-fixada acompanha um indicador de mercado, geralmente o CDI. Por exemplo: uma LCI que paga 95% do índice CDI. Nesse caso, o rendimento final não é conhecido com exatidão no momento da aplicação, porque depende da variação do CDI ao longo do tempo.
Em resumo, a LCI prefixada oferece mais previsibilidade sobre a taxa contratada, enquanto a LCI pós-fixada acompanha o cenário de juros. Se os juros subirem, a pós-fixada pode render mais; se caírem, tende a render menos.
Conclusão
A LCI pode ser uma excelente alternativa para quem busca renda fixa com isenção de Imposto de Renda, boa previsibilidade e proteção do FGC dentro dos limites permitidos. No entanto, ela não deve ser escolhida apenas pela vantagem tributária.
Antes de investir, é importante comparar a rentabilidade líquida com outras opções, avaliar o prazo, entender a liquidez, verificar o emissor e garantir que o investimento esteja alinhado ao objetivo financeiro.
Na comparação com o CDB, a LCI pode ser mais vantajosa quando sua rentabilidade líquida supera o produto tributado. Em relação ao Tesouro Direto, ela pode ganhar quando oferece boa taxa e o investidor pode esperar até o vencimento, mas pode perder em flexibilidade. Já na comparação com a LCA, a decisão costuma depender mais das condições do título do que da diferença entre os setores financiados.
Em resumo, uma boa LCI é aquela que combina taxa atrativa, prazo adequado, emissor confiável e função clara dentro da carteira. Quando esses elementos estão alinhados, ela pode ser uma ferramenta eficiente para diversificar e melhorar o rendimento da renda fixa.
Dica de Ouro
Antes de aplicar em uma LCI, compare as opções disponíveis, calcule a rentabilidade líquida e confira se o prazo combina com seus objetivos. Para tomar uma decisão mais segura, avalie sua carteira como um todo e escolha investimentos que façam sentido para o seu momento financeiro.
Fontes consultadas para checagem: B3, FGC, Tesouro Direto e Receita Federal.