Artigo atualizado em Agosto de 2026
A renda fixa continua no centro das atenções dos investidores brasileiros. Com juros ainda elevados e expectativas em torno dos próximos movimentos da Selic, aplicações ligadas ao CDI seguem oferecendo retornos relevantes.
Nesse cenário, uma dúvida aparece com frequência: LCI ou CDB, qual rende mais?
A resposta não depende apenas do percentual do CDI anunciado pelo banco. Para fazer uma comparação justa, é necessário considerar o rendimento líquido, o prazo, a incidência de Imposto de Renda e a disponibilidade do dinheiro.
Em 2026, é possível encontrar ofertas de LCI próximas de 88% ou 90% do CDI, enquanto alguns CDBs de bancos médios ultrapassam 110% do CDI. Entretanto, a aplicação com a maior taxa bruta nem sempre coloca mais dinheiro no bolso do investidor.
LCI e CDB são investimentos de renda fixa que podem contar com a proteção do FGC. A principal diferença é que a LCI é isenta de Imposto de Renda para pessoa física, enquanto o CDB sofre tributação, mas costuma oferecer mais opções de liquidez e taxas maiores.
O que é uma LCI?
A Letra de Crédito Imobiliário, ou LCI, é um título de renda fixa emitido por instituições financeiras. Ao investir, você empresta dinheiro ao banco, que utiliza esses recursos em operações relacionadas ao setor imobiliário.
Em troca, a instituição paga uma remuneração definida no momento da aplicação. A LCI pode ser:
- Pós-fixada, normalmente expressa como percentual do CDI;
- Prefixada, com uma taxa anual conhecida desde o início;
- Híbrida, combinando um índice de inflação com uma taxa fixa.
Um dos principais atrativos da LCI é a isenção de Imposto de Renda para pessoas físicas, de acordo com as regras tributárias aplicáveis a esse investimento. Isso permite que a taxa anunciada fique muito próxima da rentabilidade líquida recebida pelo investidor.
As LCIs também estão entre os produtos cobertos pelo Fundo Garantidor de Créditos, o FGC. A cobertura ordinária é limitada a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, considerando o valor investido e os rendimentos. Existe ainda um teto global de R$ 1 milhão em indenizações dentro de um período de quatro anos.
É importante observar, porém, que a LCI normalmente possui prazo mínimo e restrições de resgate. As condições dependem da emissão, do indexador e das regras vigentes. Por isso, o investidor deve consultar a data de vencimento e a possibilidade de resgate antes de aplicar.
Quer saber mais sobre a LCI? Descobrir qual a diferença dela para a Letra de Crédito do Agronegócio?
Acesse nosso artigo completo de LCI x LCA.
Principais vantagens da LCI
- Isenção de Imposto de Renda para pessoas físicas;
- Possibilidade de proteção do FGC;
- Rentabilidade líquida competitiva;
- Boa opção para objetivos de médio prazo;
- Previsibilidade quando mantida até o vencimento.
Principais desvantagens da LCI
- Liquidez geralmente menor;
- Possibilidade de carência ou resgate somente no vencimento;
- Menor variedade de ofertas;
- Inadequada para recursos que podem ser necessários a qualquer momento.
Se a prioridade for ter acesso rápido ao dinheiro, o CDB pode oferecer alternativas mais flexíveis.
O que é um CDB?
O Certificado de Depósito Bancário, ou CDB, também é um título de renda fixa emitido por bancos. A instituição capta recursos dos investidores para financiar suas atividades e paga juros em troca.
O CDB é um título emitido pelos bancos para captar recursos dos investidores. Sua remuneração pode ser atrelada ao CDI, definida por uma taxa prefixada ou combinada com a variação do IPCA.
Existem diferentes tipos de CDB:
- CDB pós-fixado: paga determinado percentual do CDI;
- CDB prefixado: possui uma taxa anual definida no momento da aplicação;
- CDB IPCA+: paga a variação da inflação acrescida de uma taxa fixa;
- CDB com liquidez diária: permite solicitar o resgate antes do vencimento, conforme as condições do produto.
Cada modalidade atende a uma necessidade diferente:
| Tipo de CDB | Melhor uso |
|---|---|
| Liquidez diária | Reserva de emergência |
| Prefixado | Travar uma taxa quando há expectativa de queda dos juros |
| Atrelado ao CDI | Objetivos de curto e médio prazo |
| IPCA+ | Proteção do poder de compra contra a inflação |
Ao contrário da LCI, o CDB sofre incidência de Imposto de Renda. A cobrança segue uma tabela regressiva:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto é cobrado apenas sobre o rendimento, normalmente no momento do resgate ou do vencimento. Resgates feitos antes de 30 dias também podem sofrer incidência de IOF regressivo.
Assim como a LCI, o CDB pode contar com a cobertura do FGC, respeitados os limites e as condições do fundo.
LCI vs CDB: principais diferenças
A comparação entre LCI e CDB deve considerar tributação, liquidez, prazo e taxa de remuneração.
| Característica | LCI | CDB |
|---|---|---|
| Imposto de Renda | Isento para pessoa física | De 15% a 22,5% sobre o rendimento |
| Garantia do FGC | Sim, dentro dos limites | Sim, dentro dos limites |
| Liquidez diária | Raramente | Disponível em alguns produtos |
| Carência | Normalmente existe | Nem sempre |
| Variedade de indexadores | Menor | Maior |
| Melhor uso | Objetivos de médio prazo | Reserva, flexibilidade e diferentes prazos |
Portanto, a LCI tende a se destacar pela eficiência tributária, enquanto o CDB costuma vencer em flexibilidade e variedade.
LCI ou CDB: qual rende mais?
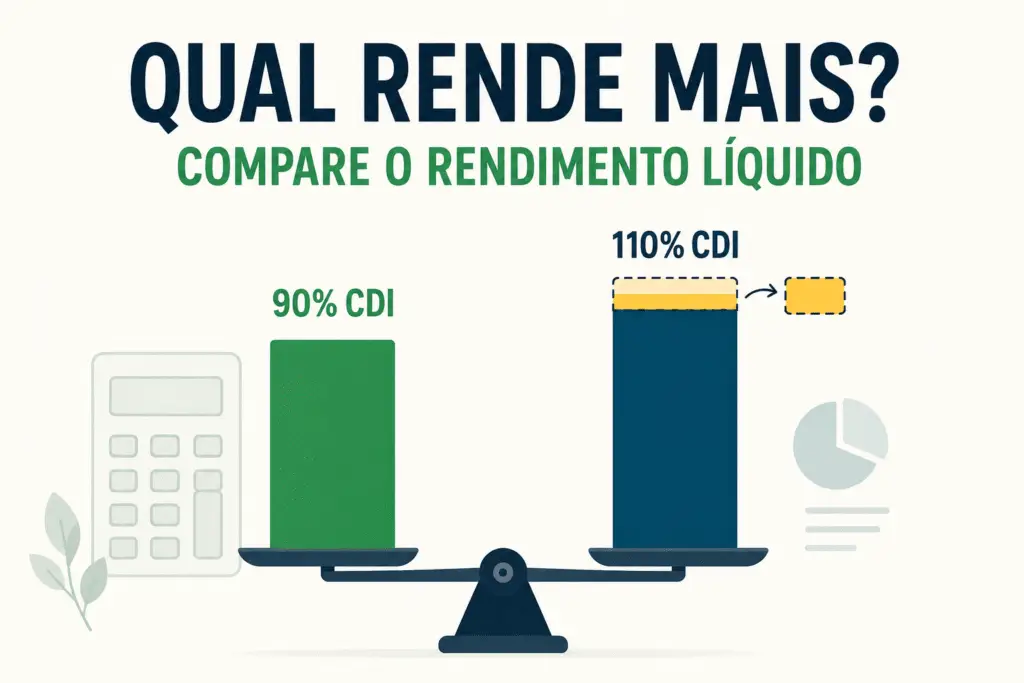
Para descobrir qual rende mais, não basta comparar duas taxas brutas.
Uma LCI que paga 90% do CDI entrega ao investidor, em condições usuais, aproximadamente esses mesmos 90% do CDI de forma líquida. Já um CDB de 100% do CDI precisa descontar o Imposto de Renda sobre os ganhos.
Uma LCI de aproximadamente 90% do CDI pode superar um CDB de 100% do CDI depois dos impostos. Já um CDB acima de 110% do CDI pode entregar retorno líquido maior, dependendo do prazo da aplicação.
Veja como diferentes investimentos se comportam:
- LCI de 90% do CDI: rende aproximadamente 90% do CDI líquido;
- CDB de 100% do CDI por um ano: rende cerca de 82,5% do CDI líquido;
- CDB de 110% do CDI por um ano: rende aproximadamente 90,75% do CDI líquido.
Nesse exemplo, considerando a alíquota de 17,5%, o CDB de 110% do CDI supera por pouco a LCI de 90%. Já o CDB de 100% fica atrás.
O prazo pode mudar o resultado. Acima de 720 dias, a alíquota do CDB cai para 15%. Com isso, um CDB de 110% do CDI passa a entregar o equivalente a aproximadamente 93,5% do CDI líquido.
Em prazos curtos, o imposto é maior. Um CDB de 110% do CDI resgatado em até 180 dias, por exemplo, entrega aproximadamente 85,25% do CDI depois do IR. Nesse caso, uma LCI de 90% do CDI seria mais rentável, desde que estivesse disponível para o mesmo prazo e permitisse o resgate na data desejada.
Como calcular o rendimento líquido
Uma comparação simplificada pode ser feita com a seguinte fórmula:
Rendimento líquido do CDB = rendimento bruto × (1 − alíquota de IR)
Para comparar taxas expressas como percentual do CDI, utilize:
Percentual líquido do CDB = percentual do CDI × (1 − alíquota de IR)
Considere um CDB de 110% do CDI mantido por 12 meses:
110% × (1 − 0,175) = 90,75% do CDI líquido
Agora compare com uma LCI de 90% do CDI:
- LCI: 90% do CDI líquido;
- CDB: 90,75% do CDI líquido;
- Resultado: o CDB vence por uma pequena diferença.
Exemplo prático
Imagine um investimento de R$ 10 mil durante 12 meses e, apenas para facilitar a simulação, um CDI hipotético de 14% ao ano.
| Investimento | Rendimento bruto aproximado | IR | Ganho líquido aproximado |
|---|---|---|---|
| LCI a 90% do CDI | R$ 1.260,00 | Isento | R$ 1.260,00 |
| CDB a 100% do CDI | R$ 1.400,00 | R$ 245,00 | R$ 1.155,00 |
| CDB a 110% do CDI | R$ 1.540,00 | R$ 269,50 | R$ 1.270,50 |
O exemplo é uma aproximação educativa. O cálculo efetivo de investimentos pós-fixados considera fatores diários do CDI, dias úteis e condições específicas de cada aplicação.
Calculadora mental para comparar LCI e CDB
Uma forma rápida de avaliar as ofertas é multiplicar a taxa do CDB pelo percentual que sobra após o IR:
| Prazo | Multiplicador líquido do CDB |
|---|---|
| Até 180 dias | 0,775 |
| De 181 a 360 dias | 0,80 |
| De 361 a 720 dias | 0,825 |
| Acima de 720 dias | 0,85 |
Exemplo: um CDB de 110% do CDI por mais de dois anos equivale a:
110 × 0,85 = 93,5% do CDI líquido
Para superar uma LCI de 90% do CDI nesse prazo, o CDB precisaria pagar mais de aproximadamente 105,9% do CDI.
Quando escolher uma LCI?
A LCI pode ser mais adequada quando o investidor:
- ✅ Não precisa utilizar o dinheiro antes do vencimento;
- ✅ Busca uma rentabilidade líquida competitiva;
- ✅ Possui um objetivo de médio prazo;
- ✅ Quer aproveitar a isenção de Imposto de Renda;
- ✅ Encontrou uma taxa que supera o CDB depois da tributação.
Antes de investir, verifique o vencimento, a carência, o indexador e as regras de resgate. A LCI não deve receber dinheiro que possa ser necessário durante uma emergência.
Quando escolher um CDB?
O CDB pode ser a melhor escolha quando o investidor:
- ✅ Precisa de liquidez;
- ✅ Está formando uma reserva de emergência;
- ✅ Encontrou uma taxa competitiva, como ofertas acima de 110% do CDI;
- ✅ Pretende investir por pouco tempo;
- ✅ Quer escolher entre opções prefixadas, pós-fixadas ou ligadas à inflação.
Mesmo um CDB com liquidez diária e taxa de juros atraente precisa ser analisado com atenção. O investidor deve confirmar se o resgate está disponível todos os dias, em quais horários ele pode ser solicitado e quando o dinheiro será creditado.
Melhores oportunidades de renda fixa para 2026
Em 2026, a comparação entre LCI e CDB ganha importância à medida que as taxas oferecidas pelas instituições mudam. Expectativas de redução dos juros podem pressionar a remuneração de novas emissões, mas o movimento não ocorre de maneira uniforme.
Enquanto algumas LCIs perderam competitividade, bancos médios podem oferecer CDBs com percentuais mais elevados do CDI. A melhor oportunidade dependerá da taxa disponível no momento da aplicação.
Em 2026, a melhor estratégia não é escolher automaticamente entre LCI ou CDB, mas comparar rendimento líquido, liquidez e prazo. Com taxas menores em algumas LCIs, CDBs de alta remuneração podem superar as letras isentas em determinados cenários.
Aproveitar CDBs prefixados antes de novas quedas da Selic
Quando existe expectativa de queda dos juros, um CDB prefixado permite travar uma taxa elevada para todo o período da aplicação. Caso novas emissões passem a oferecer juros menores, o investidor preserva a rentabilidade contratada.
Isso não significa que o CDB necessariamente poderá ser vendido com lucro antes do vencimento. Muitos produtos não possuem mercado secundário acessível. A principal vantagem é garantir a taxa até a data final.
O risco está em o cenário mudar. Se a inflação ou a Selic subir, novos títulos podem pagar mais, deixando o investidor preso a uma remuneração menos atraente. Por isso, títulos prefixados são mais adequados quando o dinheiro pode permanecer aplicado até o vencimento.
Buscar LCIs com taxas acima de 90% do CDI
LCIs próximas ou acima de 90% do CDI podem ser interessantes, principalmente em prazos nos quais a tributação do CDB ainda é elevada.
Isso não significa que toda LCI seja automaticamente vantajosa. Uma letra pagando um percentual baixo do CDI pode perder para um CDB de alta remuneração, mesmo com a isenção fiscal.
Bancos médios frequentemente oferecem taxas maiores para captar recursos. Essas oportunidades podem fazer sentido, desde que o investidor verifique as condições da aplicação, conheça o emissor e respeite os limites de cobertura do FGC.
Diversificar entre LCI e CDB
Não é necessário escolher exclusivamente um dos produtos. LCI e CDB podem cumprir funções diferentes dentro da mesma carteira.
| Objetivo | Produto possível |
|---|---|
| Reserva de emergência | CDB com liquidez diária |
| Objetivos de 1 a 3 anos | LCI compatível com a data do objetivo |
| Aproveitar juros elevados | CDB prefixado |
| Proteger-se da inflação | CDB IPCA+ ou Tesouro IPCA+ |
Essa divisão ajuda a equilibrar disponibilidade, rentabilidade e proteção do patrimônio.
Ficar atento às mudanças nas emissões
A oferta de títulos varia conforme a estratégia de captação dos bancos e as condições econômicas. Em determinados momentos, pode haver menos LCIs disponíveis ou taxas menos atraentes. Em outros, os CDBs podem perder competitividade.
Por isso, a comparação deve ser refeita a cada investimento. Uma conclusão válida hoje pode não servir para uma nova aplicação daqui a alguns meses.
Também é importante verificar possíveis mudanças tributárias e regulatórias antes de investir, especialmente em produtos com vencimentos longos.
Erros comuns ao comparar LCI e CDB
Alguns erros podem levar o investidor a escolher uma aplicação aparentemente rentável, mas inadequada para seu objetivo:
- Comparar apenas o percentual do CDI;
- Ignorar o Imposto de Renda do CDB;
- Esquecer a necessidade de liquidez;
- Não verificar a cobertura e os limites do FGC;
- Concentrar todos os investimentos em um único banco;
- Desconsiderar o prazo de vencimento;
- Investir em uma LCI com dinheiro destinado a emergências;
- Escolher um título prefixado sem considerar o risco de mudança dos juros.
A melhor taxa só é realmente vantajosa quando o produto também combina com o prazo e a finalidade do dinheiro.
Perguntas frequentes sobre LCI vs CDB
LCI rende mais que CDB?
Depende das taxas e do prazo. Uma LCI de 90% do CDI pode render mais que um CDB de 100% do CDI por causa da isenção de IR. Um CDB com taxa superior, como 110% do CDI, pode superar a LCI, especialmente nos prazos em que a alíquota de imposto é menor.
Vale a pena investir em LCI em 2026?
Pode valer a pena quando a taxa líquida é competitiva e o investidor não precisa resgatar o dinheiro antes do vencimento. LCIs próximas ou acima de 90% do CDI merecem atenção, mas devem ser comparadas com os CDBs disponíveis no mesmo período.
CDB paga imposto?
Sim. O CDB paga Imposto de Renda sobre os rendimentos. A alíquota começa em 22,5% para aplicações de até 180 dias e diminui gradualmente até 15% para investimentos mantidos por mais de 720 dias.
Qual é mais seguro: LCI ou CDB?
Os dois possuem risco relacionado ao banco emissor e podem contar com a proteção do FGC dentro dos limites estabelecidos. Portanto, a segurança depende da instituição, do valor aplicado e da diversificação entre emissores. A garantia do FGC reduz o risco, mas não substitui a análise do banco.
Qual é melhor para reserva de emergência?
O CDB com liquidez diária costuma ser mais adequado. A reserva precisa estar disponível com rapidez, enquanto a maioria das LCIs possui carência ou resgate apenas no vencimento.
Vale a pena investir em CDB de banco pequeno?
Pode valer a pena, pois bancos menores frequentemente oferecem taxas maiores. No entanto, o investidor deve analisar a saúde financeira do emissor, conferir a elegibilidade do produto ao FGC e manter o valor total dentro do limite de cobertura. Também é prudente diversificar entre instituições.
Conclusão: CDB ou LCI, qual escolher?
Não existe um vencedor universal na comparação LCI vs CDB.
A LCI pode ser superior quando oferece uma boa taxa, o dinheiro pode permanecer aplicado até o vencimento e a isenção de Imposto de Renda compensa a menor liquidez. O CDB tende a ser mais indicado para a reserva de emergência, investimentos de curto prazo e situações em que sua taxa líquida supera a remuneração da LCI.
Em 2026, a decisão deve considerar quatro elementos: rentabilidade líquida, tributação, liquidez e prazo. Compare ofertas de diferentes bancos e corretoras e utilize simuladores antes de investir. Assim, você evita escolher uma aplicação apenas pelo percentual do CDI e identifica qual alternativa realmente entrega o melhor resultado para seu objetivo.
Este conteúdo tem finalidade educativa e não constitui recomendação individual de investimento. Taxas, regras tributárias, prazos mínimos e condições de cobertura podem mudar. Consulte as condições vigentes e os documentos do produto antes de aplicar, na dúvida fale com seu consultor financeiro para saver mais sobre investimentos de acordo com seu perfil de investidor.