Atualizado em: 15 de julho de 2026
A renda fixa voltou a ganhar destaque entre investidores brasileiros nos últimos anos. Com juros elevados, muita gente começou a procurar alternativas mais rentáveis do que a poupança, mas ainda com baixo risco e funcionamento simples. Nesse cenário, o CDB se tornou uma das principais portas de entrada para quem está começando a investir.
Segundo a ANBIMA, os investimentos em CDB chegaram a R$ 1,33 trilhão em 2025, alta de 27,7%, impulsionados pelo ambiente de juros elevados e pela preferência dos investidores por aplicações de renda fixa.
De forma direta: CDB, ou Certificado de Depósito Bancário, é um investimento de renda fixa emitido por bancos para captar recursos. Em troca, o investidor recebe juros durante o período da aplicação e pode contar com a proteção do Fundo Garantidor de Créditos, o FGC, dentro dos limites estabelecidos.
| Você vai aprender | |
|---|---|
| O que é CDB | Como funciona |
| Quanto rende | Tipos de CDB |
| Tributação | Segurança |
| Como escolher | Onde investir |
Agora que você sabe o conceito, vale entender por que os bancos oferecem esse investimento.
O que é CDB?
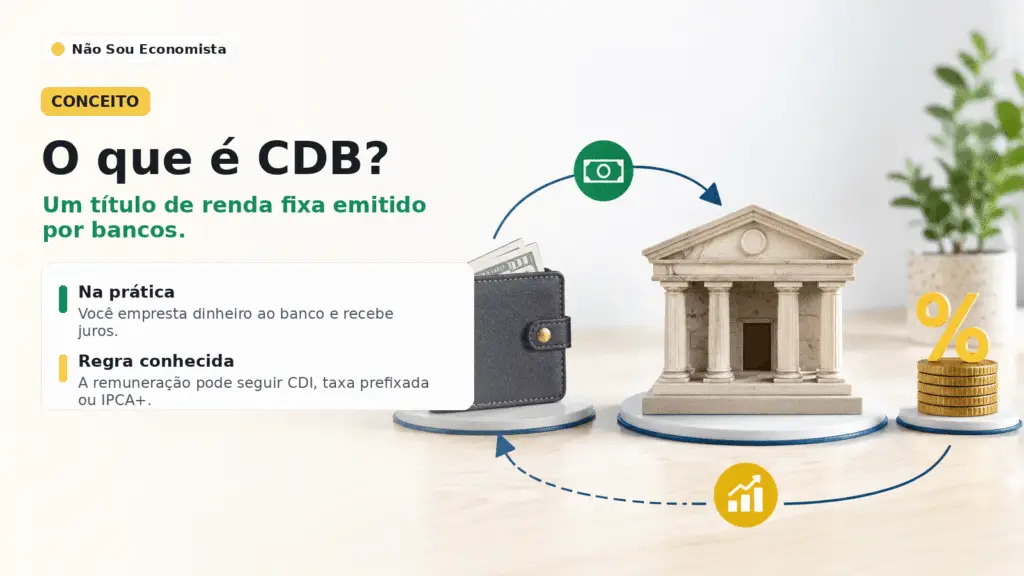
CDB é a sigla para Certificado de Depósito Bancário. Ele é um título de renda fixa emitido por bancos emissores para captar dinheiro junto aos investidores.
Na prática, quando você investe em CDB, está emprestando dinheiro ao banco. Em troca, a instituição se compromete a devolver o valor aplicado acrescido de juros, conforme as condições combinadas no momento da aplicação.
É por isso que o CDB faz parte da chamada renda fixa bancária: antes de investir, você já conhece a regra de remuneração. Isso não significa que sempre saberá exatamente o valor final, pois em CDBs pós-fixados a rentabilidade depende do CDI, mas você sabe qual índice ou taxa será usado para calcular o rendimento.
O que significa Certificado de Depósito Bancário
O Certificado de Depósito Bancário é um título privado emitido por instituições financeiras. O banco recebe os recursos dos investidores e usa esse dinheiro em suas atividades, como concessão de crédito para pessoas físicas e empresas.
Em termos simples:
CDB é um investimento em que o investidor empresta dinheiro a um banco e recebe juros por isso.
Como surgiu o CDB
O CDB surgiu como uma forma de os bancos captarem recursos diretamente no mercado. Em vez de depender apenas de depósitos em conta corrente ou poupança, as instituições passaram a emitir títulos para atrair investidores interessados em rentabilidade.
Com o desenvolvimento do mercado financeiro brasileiro, o CDB se popularizou por reunir três características importantes: simplicidade, previsibilidade e, em muitos casos, proteção do FGC.
Como o banco utiliza esse dinheiro
O banco pode usar o dinheiro captado via CDB para financiar suas operações de crédito. Por exemplo, ele capta recursos pagando ao investidor uma taxa atrelada ao CDI e depois empresta esse dinheiro em linhas como crédito pessoal, capital de giro, financiamento ou cheque especial, cobrando juros maiores.
Fluxo simplificado:
| Etapa | O que acontece |
|---|---|
| 1. Investidor aplica | Você investe em um CDB |
| 2. Banco recebe recursos | O banco capta dinheiro para suas operações |
| 3. Banco concede crédito | A instituição empresta recursos a clientes |
| 4. Banco paga juros | Você recebe a remuneração combinada |
Como funciona um CDB?
O funcionamento do CDB é simples: você escolhe um título, aplica um valor inicial, mantém o dinheiro investido por determinado prazo e recebe juros conforme a regra de rentabilidade.
Mas, antes de investir em CDB, é importante entender cinco pontos: aplicação inicial, rentabilidade, prazo, resgate e liquidez.
Aplicação inicial
Cada CDB pode ter um valor mínimo de aplicação. Alguns títulos aceitam aportes baixos, como R$ 100 ou R$ 1.000. Outros, especialmente os que pagam taxas maiores, podem exigir valores mais altos.
Esse valor mínimo varia conforme o banco emissor, a plataforma de investimento e as condições do título.
Rentabilidade
A rentabilidade do CDB pode ser:
- Pós-fixada, geralmente atrelada a um percentual do CDI;
- Prefixada, com uma taxa fixa ao ano;
- Híbrida, normalmente IPCA + uma taxa de juros.
O CDI, também chamado de taxa DI, é uma das principais referências da renda fixa no Brasil. Ele costuma caminhar próximo à Selic, que é a taxa básica de juros definida pelo Banco Central.
Prazo
Todo CDB possui um vencimento. Essa é a data em que o banco se compromete a devolver o dinheiro investido mais os juros.
Um CDB pode vencer em poucos meses, em um ano, em três anos ou em prazos ainda maiores. Em geral, quanto mais longo o prazo ou maior o risco de crédito do emissor, maior tende a ser a taxa oferecida.
Resgate
O resgate pode acontecer de duas formas:
- No vencimento, quando você recebe o valor investido mais os juros;
- Antes do vencimento, apenas se o CDB permitir resgate antecipado ou tiver liquidez diária.
Nem todo CDB pode ser resgatado antes do vencimento. Por isso, a liquidez é um dos pontos mais importantes na escolha.
Liquidez
Liquidez é a facilidade de transformar o investimento em dinheiro disponível.
Um CDB com liquidez diária permite resgate antes do vencimento, geralmente em dias úteis, conforme as regras da instituição. Já um CDB sem liquidez diária exige que o investidor espere até o vencimento.
Exemplo prático: se você está montando uma reserva de emergência, um CDB liquidez diária pode fazer sentido. Se está investindo para um objetivo daqui a três anos, pode considerar um CDB com vencimento mais longo, desde que não precise do dinheiro antes.
Quais são os tipos de CDB?
Existem três tipos principais de CDB: pós-fixado, prefixado e híbrido, também conhecido como CDB IPCA+.
| Tipo | Rentabilidade | Indicado para |
|---|---|---|
| CDB pós-fixado | Percentual do CDI | Reserva de emergência e curto prazo |
| CDB prefixado | Taxa fixa | Cenário de possível queda da Selic |
| CDB IPCA+ | Inflação + juros | Objetivos de médio e longo prazo |
CDB pós-fixado
O CDB pós-fixado é o mais comum entre investidores iniciantes. Ele costuma pagar um percentual do CDI, como 100%, 105%, 110% ou 120% do CDI.
Se o CDI sobe, o rendimento tende a subir. Se o CDI cai, o rendimento futuro também tende a cair.
Esse tipo de CDB faz sentido para quem busca previsibilidade relativa, acompanha a renda fixa e quer uma alternativa à poupança ou ao Tesouro Selic. Para reserva de emergência, o ideal é procurar CDB pós-fixado com liquidez diária e boa cobertura dentro do limite do FGC.
Exemplo: um CDB de 100% do CDI acompanha integralmente a variação da taxa DI. Um CDB de 110% do CDI paga 10% acima dessa referência.
CDB prefixado
O CDB prefixado paga uma taxa fixa definida no momento da aplicação, como 12% ao ano ou 13% ao ano.
A vantagem é saber desde o início qual será a rentabilidade bruta se o dinheiro for mantido até o vencimento. A desvantagem é que você pode ficar preso a uma taxa menos atrativa se os juros subirem depois da aplicação.
Esse tipo de CDB pode fazer sentido quando o investidor acredita que a Selic cairá no futuro e quer travar uma taxa considerada boa hoje.
O principal cuidado é combinar o prazo do CDB com o objetivo financeiro. Se você pode precisar do dinheiro antes, um prefixado sem liquidez diária pode ser inadequado.
CDB híbrido ou CDB IPCA+
O CDB híbrido normalmente paga IPCA + uma taxa fixa. Por exemplo: IPCA + 6% ao ano.
Esse modelo combina proteção contra inflação com ganho real. Por isso, pode ser interessante para objetivos de médio e longo prazo, como aposentadoria, compra de imóvel ou formação de patrimônio.
O ponto de atenção é que esses CDBs geralmente têm prazos maiores e podem não ter liquidez diária. Além disso, se forem resgatados antes do vencimento, quando isso for permitido, podem estar sujeitos a condições menos favoráveis.
Quanto rende um CDB?
O rendimento de um CDB depende principalmente do CDI, da Selic, do prazo, da liquidez, do banco emissor e da taxa oferecida.
Um CDB de 100% do CDI rende exatamente a variação do CDI no período, antes de impostos. Se o CDI estiver em 14,15% ao ano, por exemplo, um CDB de 100% do CDI renderia aproximadamente 14,15% ao ano bruto, antes de Imposto de Renda e eventual IOF.
O que influencia o rendimento
Os principais fatores são:
- CDI: referência mais comum dos CDBs pós-fixados;
- Selic: taxa básica de juros da economia, definida pelo Banco Central;
- Prazo: títulos mais longos podem pagar mais;
- Liquidez: CDBs sem liquidez diária podem oferecer taxas maiores;
- Banco emissor: bancos menores podem pagar mais para captar recursos;
- Risco de crédito: quanto maior a percepção de risco, maior tende a ser a taxa exigida.
Como calcular
Uma fórmula simples para CDB pós-fixado é:
Rentabilidade bruta aproximada = CDI anual x percentual do CDI oferecido pelo CDB
Exemplo:
14,15% x 110% = 15,56% ao ano bruto
Depois disso, é preciso descontar Imposto de Renda sobre o rendimento. Se o resgate ocorrer antes de 30 dias, também pode haver IOF.
Simulação prática
A tabela abaixo usa como exemplo uma taxa DI/CDI de 14,15% ao ano, conforme indicador DI-B3 divulgado pela ANBIMA em 03/07/2026. A simulação considera prazo de 1 ano e Imposto de Renda de 17,5% sobre os rendimentos. Os valores são aproximados e não representam promessa de rentabilidade futura.
| Valor aplicado | 100% do CDI | 105% do CDI | 110% do CDI | 120% do CDI |
|---|---|---|---|---|
| R$ 1.000 | R$ 1.116,74 | R$ 1.122,57 | R$ 1.128,41 | R$ 1.140,09 |
| R$ 5.000 | R$ 5.583,69 | R$ 5.612,87 | R$ 5.642,06 | R$ 5.700,43 |
| R$ 10.000 | R$ 11.167,38 | R$ 11.225,74 | R$ 11.284,11 | R$ 11.400,85 |
| R$ 50.000 | R$ 55.836,88 | R$ 56.128,72 | R$ 56.420,56 | R$ 57.004,25 |
| R$ 100.000 | R$ 111.673,75 | R$ 112.257,44 | R$ 112.841,13 | R$ 114.008,50 |
CDB rende mais que a poupança?
Na maior parte dos cenários de juros elevados, um bom CDB tende a render mais que a poupança, mesmo após Imposto de Renda. Isso acontece porque muitos CDBs acompanham o CDI, enquanto a poupança tem regra própria de remuneração.
| Característica | CDB | Poupança |
|---|---|---|
| Rentabilidade | Pode ser maior | Geralmente menor |
| Imposto de Renda | Sim, sobre os rendimentos | Não |
| FGC | Sim, dentro dos limites | Sim, dentro dos limites |
| Liquidez | Depende do título | Diária, com regra de aniversário |
| Variedade | Alta | Baixa |
A poupança pode ser simples e isenta de IR, mas isso não significa que seja sempre a melhor opção. Um CDB de liquidez diária pagando 100% do CDI, por exemplo, costuma ser competitivo para quem busca baixo risco e facilidade de resgate.
A comparação correta deve considerar rentabilidade líquida, prazo, liquidez e objetivo do dinheiro.
CDB ou Tesouro Selic?
CDB e Tesouro Selic são duas alternativas populares de renda fixa para investidores conservadores. Ambos podem ser usados por quem busca segurança e previsibilidade, mas funcionam de formas diferentes.
| Critério | CDB | Tesouro Selic |
|---|---|---|
| Emissor | Bancos | Governo Federal |
| Referência | Geralmente CDI | Selic |
| Segurança | Risco do banco, com FGC dentro dos limites | Risco soberano |
| Liquidez | Depende do título | Liquidez diária pelo Tesouro Direto |
| Marcação a mercado | Depende das condições do título | Existe, embora menor no Tesouro Selic |
| Tributação | IR regressivo e IOF antes de 30 dias | IR regressivo e IOF antes de 30 dias |
| Taxas | Pode não ter taxa de custódia | Pode haver taxa da B3 conforme regras vigentes |
| Melhor uso | CDBs competitivos e diversificação bancária | Reserva com alta segurança e liquidez |
O CDB pode ser interessante quando oferece rentabilidade superior ao Tesouro Selic, boa liquidez e está dentro do limite de proteção do FGC. Já o Tesouro Selic pode ser escolhido por quem prioriza liquidez diária e exposição ao título público federal.
Para reserva de emergência, ambos podem fazer sentido. A escolha depende da taxa líquida, da facilidade de resgate e do nível de segurança desejado.
O CDB é seguro?
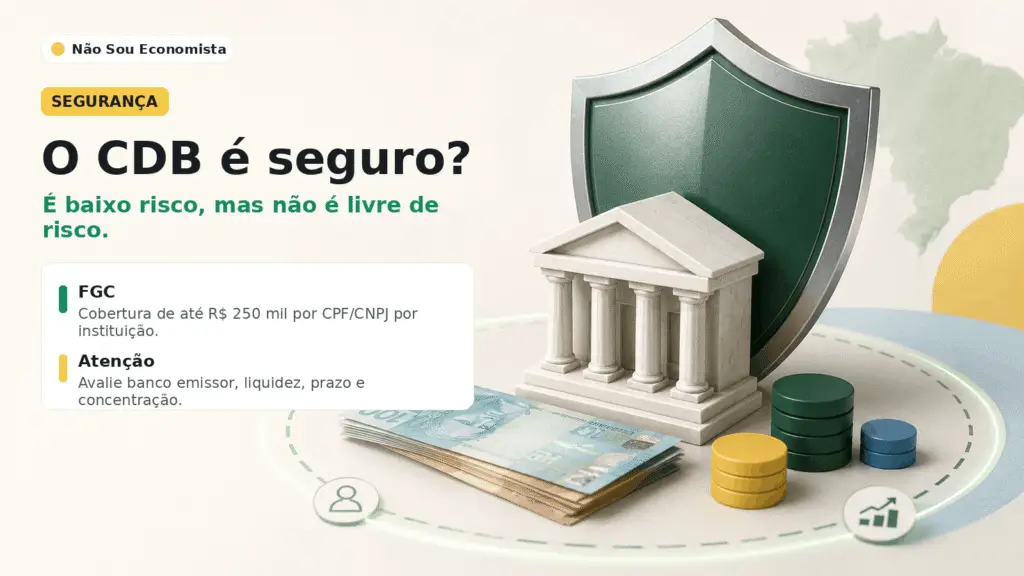
O CDB é considerado um investimento de baixo risco quando comparado a ações, fundos imobiliários ou criptoativos. Mas ele não é livre de risco.
A segurança depende principalmente do banco emissor, da liquidez do título, do prazo e da cobertura do FGC.
O que é o FGC
O FGC, Fundo Garantidor de Créditos, é uma entidade privada sem fins lucrativos que protege determinados depósitos e investimentos em instituições financeiras associadas.
No caso do CDB, a cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitando o limite global de R$ 1 milhão a cada período de quatro anos, conforme informado pelo próprio FGC e pelo Banco Central.
Exemplo: se você tem R$ 240 mil em CDBs de um mesmo banco, considerando principal mais rendimentos, esse valor estaria dentro do limite de cobertura. Se tiver R$ 400 mil no mesmo conglomerado, parte do valor ficaria acima da proteção.
Quando o FGC paga
O FGC pode ser acionado quando uma instituição financeira associada sofre intervenção, liquidação extrajudicial ou situação equivalente que impeça o pagamento aos investidores.
O pagamento não é instantâneo. O processo depende de informações da instituição, validações e procedimentos do próprio fundo. Por isso, mesmo com FGC, é importante diversificar e não concentrar todo o patrimônio em um único emissor.
Quais riscos existem
Os principais riscos do CDB são:
- Risco de crédito: possibilidade de o banco emissor não honrar o pagamento;
- Risco de liquidez: dificuldade ou impossibilidade de resgatar antes do vencimento;
- Risco de inflação: rentabilidade abaixo da inflação em determinados períodos;
- Risco de concentração: aplicar valores altos em uma única instituição;
- Risco de escolha inadequada: investir em um prazo incompatível com seu objetivo.
Resposta direta: CDB é seguro quando emitido por instituições sólidas, respeita os limites do FGC e combina com o prazo e a liquidez que o investidor precisa.
Como funciona o imposto no CDB?
O CDB tem cobrança de Imposto de Renda sobre os rendimentos. O imposto é retido na fonte, ou seja, o investidor recebe o valor líquido no resgate ou vencimento.
Também pode haver IOF se o resgate ocorrer antes de 30 dias.
IOF
O IOF incide apenas sobre os rendimentos em resgates realizados antes de 30 dias. A alíquota é regressiva: começa alta e vai diminuindo até zerar no 30º dia.
| Prazo de resgate | IOF sobre os rendimentos |
|---|---|
| 1 dia | 96% |
| 10 dias | 66% |
| 20 dias | 33% |
| 29 dias | 3% |
| 30 dias ou mais | 0% |
Por isso, CDB não costuma ser ideal para dinheiro que pode ser usado em poucos dias, a menos que o investidor aceite esse custo.
Imposto de Renda
O Imposto de Renda do CDB segue a tabela regressiva das aplicações de renda fixa. Quanto maior o prazo, menor a alíquota sobre os rendimentos.
| Prazo | Alíquota |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
As alíquotas seguem a tabela regressiva do Imposto de Renda para aplicações de renda fixa, e o IOF incide apenas em resgates realizados antes de 30 dias.
Como escolher o melhor CDB?
O melhor CDB não é necessariamente o que mostra a maior taxa. Ele é o que combina rentabilidade, segurança, liquidez e prazo com o seu objetivo financeiro.
Checklist para escolher:
- Verifique o banco emissor;
- Compare a rentabilidade líquida, não apenas a taxa bruta;
- Confira se há liquidez diária;
- Observe o vencimento;
- Respeite os limites do FGC;
- Avalie sua necessidade financeira;
- Defina o objetivo do investimento;
- Compare com Tesouro Selic, poupança e outros produtos de renda fixa;
- Evite concentrar todo o dinheiro em um único banco.
Para reserva de emergência, liquidez e segurança costumam ser mais importantes do que buscar a maior taxa. Para objetivos de médio prazo, um CDB com vencimento definido pode pagar melhor. Para longo prazo, um CDB IPCA+ pode ajudar a proteger o poder de compra.
Onde investir em CDB?
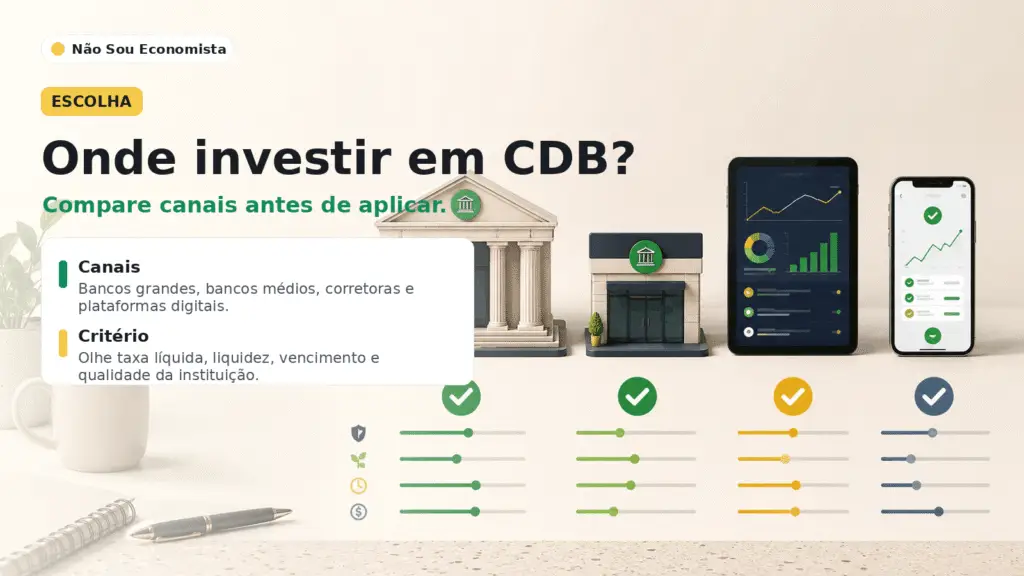
Você pode investir em CDB por meio de bancos, corretoras e plataformas digitais. Cada canal tem vantagens e desvantagens.
Bancões
Bancos grandes costumam oferecer facilidade, integração com a conta corrente e sensação de segurança. Porém, nem sempre apresentam as melhores taxas.
São uma opção prática para quem está começando, mas vale comparar com outras plataformas antes de aplicar.
Bancos médios
Bancos médios frequentemente oferecem CDBs com rentabilidades mais altas para atrair investidores. Isso pode ser interessante, desde que o investidor avalie o emissor, respeite o limite do FGC e entenda o prazo de vencimento.
Corretoras
Corretoras costumam reunir CDBs de diferentes bancos em uma única plataforma. Isso facilita a comparação entre rentabilidade, vencimento e liquidez.
A desvantagem é que o investidor precisa analisar mais opções e não escolher apenas pela maior taxa anunciada.
Plataformas digitais
Plataformas digitais podem oferecer acesso simples e rápido a diferentes aplicações financeiras. Em alguns casos, também permitem acompanhar investimentos registrados na B3 ou consultar posições consolidadas.
O critério principal deve ser a qualidade da instituição, a clareza das informações e a adequação do produto ao seu perfil.
Erros mais comuns ao investir em CDB
Alguns erros podem reduzir a rentabilidade ou comprometer a segurança do investimento.
Os mais comuns são:
- Olhar apenas a rentabilidade;
- Esquecer o Imposto de Renda;
- Ignorar a liquidez;
- Concentrar tudo em um banco;
- Não observar o vencimento;
- Investir sem objetivo;
- Aplicar dinheiro da reserva de emergência em CDB sem liquidez diária;
- Confundir taxa bruta com retorno líquido;
- Não acompanhar mudanças na Selic e no CDI.
CDB é simples, mas não deve ser escolhido no piloto automático.
Como investir em CDB passo a passo
- Defina seu objetivo financeiro.
- Escolha entre curto, médio ou longo prazo.
- Abra conta em um banco, corretora ou plataforma digital.
- Compare CDBs disponíveis.
- Avalie rentabilidade, liquidez e vencimento.
- Confira o banco emissor.
- Verifique a cobertura do FGC.
- Leia as condições antes de confirmar.
- Faça a aplicação.
- Acompanhe até o resgate ou vencimento.
Esse passo a passo ajuda a evitar decisões baseadas apenas na maior taxa anunciada.
Perguntas frequentes sobre CDB
O CDB pode dar prejuízo?
O CDB pode gerar perda em situações específicas, principalmente se o investidor precisar sair antes do vencimento e o título não tiver liquidez adequada. Também existe risco de crédito do banco emissor, embora haja proteção do FGC dentro dos limites. Em CDBs mantidos até o vencimento, o retorno segue a regra contratada, descontados impostos.
CDB é melhor que Tesouro Selic?
Depende. Um CDB pode ser melhor que o Tesouro Selic quando oferece rentabilidade líquida superior, boa liquidez e está dentro do limite do FGC. O Tesouro Selic, por outro lado, é emitido pelo governo federal e tem liquidez diária pelo Tesouro Direto. Para reserva de emergência, ambos podem funcionar, desde que o investidor compare segurança, prazo e resgate.
Vale a pena investir em CDB em 2026?
Pode valer a pena investir em CDB em 2026, especialmente para quem busca renda fixa, baixo risco e alternativas à poupança. O ponto central é comparar as taxas com o CDI, observar a Selic, avaliar a liquidez e considerar os impostos. Como o cenário econômico muda, a decisão deve ser baseada nas condições disponíveis no momento da aplicação.
Qual banco oferece o melhor CDB?
Não existe um único banco com o melhor CDB para todos os investidores. O melhor título depende do prazo, da liquidez, da taxa oferecida, do limite do FGC e do objetivo financeiro. Bancos médios podem pagar mais, enquanto bancos grandes podem oferecer mais conveniência. O ideal é comparar diferentes emissores antes de investir.
Posso resgatar antes do vencimento?
Você só pode resgatar antes do vencimento se o CDB tiver liquidez diária ou permitir resgate antecipado conforme as regras do emissor. Muitos CDBs exigem que o investidor espere até a data de vencimento. Por isso, antes de aplicar, confira se o prazo combina com sua necessidade de dinheiro disponível.
Quanto rende um CDB de R$ 10.000?
Depende da taxa do CDB, do CDI, do prazo e dos impostos. Em uma simulação com CDI de 14,15% ao ano, um CDB de 100% do CDI por um ano poderia transformar R$ 10.000 em cerca de R$ 11.167 líquidos de IR. Esse valor é apenas uma estimativa e muda conforme a taxa vigente.
Existe CDB sem imposto?
Para pessoas físicas, CDB normalmente tem Imposto de Renda sobre os rendimentos, seguindo a tabela regressiva da renda fixa. Também pode haver IOF se o resgate ocorrer antes de 30 dias. Quem procura produtos isentos de IR costuma comparar CDB com LCI, LCA, CRI, CRA ou debêntures incentivadas, respeitando riscos e prazos.
Qual CDB é indicado para reserva de emergência?
Para reserva de emergência, o mais indicado costuma ser um CDB pós-fixado com liquidez diária, boa rentabilidade em relação ao CDI e proteção do FGC dentro dos limites. O objetivo da reserva não é buscar a maior taxa possível, mas garantir acesso rápido ao dinheiro, segurança e preservação do poder de compra.
Conclusão
O CDB é um dos investimentos mais importantes da renda fixa brasileira. Ele funciona como um empréstimo do investidor ao banco, com pagamento de juros conforme regras definidas no momento da aplicação.
Ao longo do artigo, vimos o que é CDB, como ele funciona, quais são os principais tipos, quanto pode render, como funciona a tributação, quais riscos existem e como escolher uma opção adequada.
Para investir bem, não olhe apenas para a maior taxa. Compare diferentes CDBs, defina seus objetivos financeiros e avalie fatores como liquidez, rentabilidade, proteção do FGC, vencimento, banco emissor e Imposto de Renda. Uma boa decisão de investimento nasce do planejamento, não apenas de uma taxa chamativa.
Fontes consultadas: ANBIMA, Banco Central do Brasil, B3, FGC, Tesouro Direto e Receita Federal.
Links: ANBIMA – CDB, ANBIMA – dados de investimentos, FGC, Banco Central, Tesouro Direto, Receita Federal, ANBIMA Indicadores.