Atualizado em 18 de agosto de 2026
Por Redação
Você recebeu R$ 10 mil e não pretende usar o dinheiro agora. Antes de pesquisar qual investimento rende mais, responda: você pode precisar desse valor no próximo mês? Ele já faz parte da sua reserva de emergência? Há alguma dívida cara? Existe um objetivo definido para o dinheiro?
As respostas mudam completamente a decisão.
Guardar dinheiro significa separar uma quantia para uso futuro. Investir é aplicar esse valor em uma alternativa que pode gerar rendimento, assumindo determinadas condições de prazo, liquidez e risco. Embora o dinheiro sem rendimento possa perder poder de compra por causa da inflação, isso não significa que qualquer aplicação financeira seja adequada.
Para investir um dinheiro que está parado, primeiro organize suas finanças, verifique se possui dívidas caras, separe uma reserva de emergência e determine quando precisará do valor. Depois, compare investimentos considerando risco, liquidez, prazo, custos e rentabilidade. A melhor opção depende do objetivo do dinheiro e do perfil do investidor.
Antes de investir, descubra:
- Finalidade: para que o dinheiro será usado?
- Prazo: quando você poderá precisar dele?
- Liquidez: precisa poder sacar rapidamente?
- Risco: quanto de oscilação ou perda consegue tolerar?
- Reserva: já possui dinheiro separado para emergências?
- Dívidas: possui obrigações com juros elevados?
O primeiro passo, portanto, não é escolher um produto. É descobrir qual trabalho esse dinheiro precisa realizar.
Antes de investir, descubra se esse dinheiro está realmente disponível
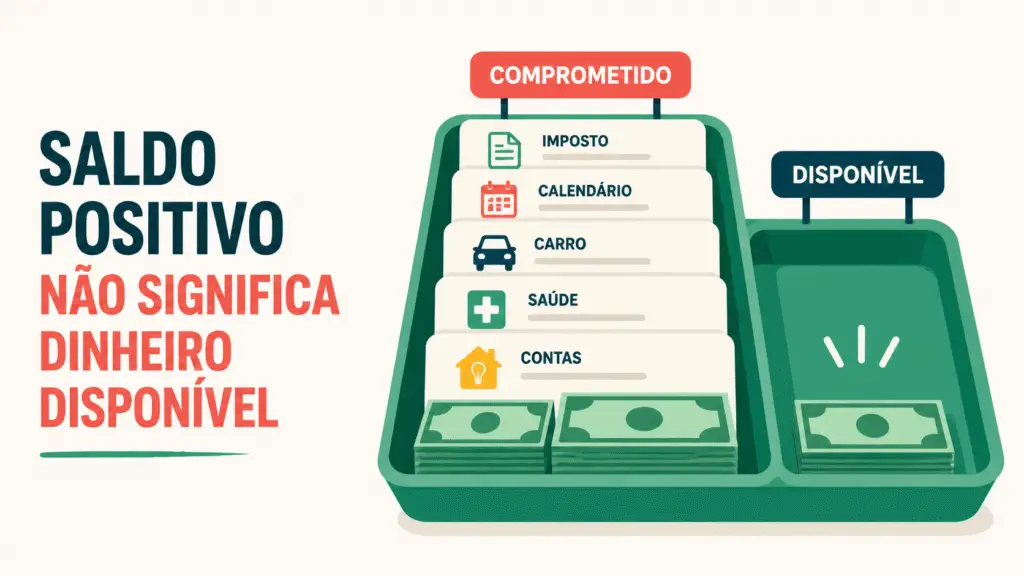
Um saldo positivo na conta não significa, necessariamente, que todo o valor pode ser investido.
Imagine que você tenha R$ 15 mil. Parte desse dinheiro pode estar comprometida com impostos, mensalidades, férias, manutenção do carro, despesas médicas ou contas que vencerão nos próximos meses. Aplicar todo o saldo em um investimento sem liquidez pode obrigá-lo a recorrer ao crédito quando essas despesas chegarem.
Dinheiro disponível é aquele que não está comprometido com necessidades presentes ou gastos já previstos. Dinheiro comprometido apenas está temporariamente na sua conta.
Faça um diagnóstico simples da sua situação financeira
Antes de procurar onde investir dinheiro, levante sete informações:
- Saldo disponível em contas e aplicações.
- Despesas previstas para os próximos meses.
- Dívidas existentes e seus respectivos custos.
- Valor já acumulado para emergências.
- Renda mensal líquida.
- Estabilidade e previsibilidade dessa renda.
- Objetivos financeiros de curto, médio e longo prazo.
Esse diagnóstico evita que você confunda uma sobra momentânea com capacidade financeira permanente.
Se recebeu o 13º salário, por exemplo, verifique se parte dele será usada para despesas do início do ano. Se vendeu um carro, considere se precisará comprar outro. Se recebeu um bônus, avalie primeiro compromissos que estavam sendo adiados.
Avalie as dívidas antes de procurar rentabilidade
Vale a pena investir dinheiro tendo dívidas? Depende do custo da dívida e da situação financeira.
Quando os juros de uma dívida são muito elevados, buscar um investimento conservador que rende menos do que esse custo pode não melhorar seu patrimônio. Esse é um exemplo de custo de oportunidade: ao escolher investir, você deixa de usar o dinheiro para reduzir uma despesa financeira potencialmente maior.
Isso não significa que qualquer dívida precise ser quitada antes de qualquer investimento. Um financiamento planejado, com custo compatível com o orçamento, é diferente de uma dívida rotativa ou de uma obrigação em atraso. Também pode ser prudente preservar algum dinheiro com liquidez para não ficar completamente sem recursos.
Compare o custo efetivo da dívida, a possibilidade de antecipação, sua reserva disponível e os riscos da aplicação antes de decidir.
O dinheiro pode ser investido se:
- não estiver comprometido com contas próximas;
- houver planejamento para despesas previsíveis;
- dívidas de alto custo tiverem sido avaliadas;
- você souber quando poderá precisar do valor;
- a aplicação escolhida respeitar esse prazo.
Passo 1: separe sua reserva de emergência
A reserva de emergência é o dinheiro destinado a despesas inesperadas ou a períodos de redução de renda. Ela pode ser usada diante de uma demissão, problema de saúde, reparo urgente ou queda no faturamento.
Essa parcela do patrimônio tem uma função diferente do dinheiro destinado à aposentadoria ou a outros projetos de longo prazo. Sua prioridade não é maximizar o retorno, mas estar disponível quando surgir uma necessidade real.
Quanto guardar na reserva de emergência?
Não existe um valor único para todas as pessoas. Uma referência frequente é acumular vários meses das despesas essenciais, mas a quantidade adequada depende de fatores individuais.
Considere, por exemplo:
- Um profissional assalariado, com renda previsível e boa estabilidade, pode ter uma necessidade diferente da de um trabalhador autônomo.
- Uma família que depende de uma única fonte de renda pode precisar de uma margem maior.
- Uma pessoa com filhos ou outros dependentes tende a enfrentar mais despesas obrigatórias.
- Um empreendedor com receita variável precisa considerar meses de menor faturamento.
- Quem possui seguro, rede de apoio ou fontes adicionais de renda pode avaliar essas proteções no planejamento.
Em vez de começar com uma regra rígida, calcule quanto custa manter suas despesas essenciais por mês. Depois, analise por quanto tempo gostaria de conseguir sustentar esse padrão em caso de imprevisto.
Se o valor final parecer distante, monte a reserva gradualmente. O importante é estabelecer uma meta e direcionar aportes regulares para ela.
O que procurar em um investimento para reserva?
Uma aplicação destinada à reserva de emergência deve priorizar:
- liquidez, para permitir o acesso ao dinheiro;
- baixo risco, porque o resgate pode acontecer a qualquer momento;
- facilidade de movimentação, inclusive em situações de urgência;
- simplicidade, para que você entenda as condições do produto.
Um investimento pode anunciar uma rentabilidade atraente e ainda ser inadequado para a reserva se houver carência, vencimento longo ou risco de perda no momento do resgate.
Também é importante verificar o prazo efetivo de pagamento. “Liquidez diária” não significa necessariamente dinheiro disponível de forma instantânea, em qualquer horário. Leia as regras sobre solicitação, processamento e crédito do resgate.
Passo 2: defina quando e para que pretende usar o dinheiro
Investimento não é um objetivo em si. É uma ferramenta para financiar algo que você deseja realizar.
“Quero fazer meu dinheiro render” ainda é uma meta vaga. “Quero reunir a entrada de um imóvel em três anos” oferece informações muito mais úteis para escolher uma estratégia.
Seus objetivos podem incluir:
- uma viagem daqui a 12 meses;
- a troca do carro;
- a entrada de um imóvel;
- a educação dos filhos;
- a aposentadoria;
- a formação de patrimônio;
- a independência financeira.
Para cada meta, anote o valor desejado, a data prevista e o nível de flexibilidade. Uma viagem pode ser adiada. Uma mensalidade escolar, provavelmente, não.
Curto prazo
O dinheiro que será usado em breve exige atenção especial à liquidez, à previsibilidade e à preservação do capital.
Se você pretende viajar no próximo ano, uma grande oscilação perto da data pode comprometer o plano. Também não faz sentido escolher uma aplicação cujo vencimento ocorra depois da viagem apenas porque ela anuncia uma taxa maior.
Médio prazo
Um horizonte de alguns anos permite considerar investimentos com vencimentos mais longos, desde que a data seja compatível com o objetivo.
Nesse período, ainda é preciso avaliar a possibilidade de resgate antecipado, os efeitos das oscilações e o que acontecerá se você precisar do dinheiro antes do previsto.
Longo prazo
Objetivos distantes ampliam as alternativas disponíveis. O investidor pode avaliar maior diversificação e alguma exposição a ativos sujeitos a oscilações, desde que tenha perfil e capacidade financeira para suportá-las.
No longo prazo, também é essencial considerar o IPCA e outros indicadores de inflação. Aumentar o saldo nominal não basta se o dinheiro perder poder de compra.
| Objetivo | Horizonte | Prioridade | O que avaliar |
|---|---|---|---|
| Reserva de emergência | Imediato | Liquidez e segurança | Resgate, risco e disponibilidade |
| Viagem no próximo ano | Curto prazo | Preservação e previsibilidade | Vencimento e liquidez |
| Entrada de imóvel | Médio prazo | Equilíbrio | Prazo, risco e retorno |
| Aposentadoria | Longo prazo | Crescimento e diversificação | Inflação, risco e estratégia |
Quanto mais próximo estiver o uso do dinheiro, maior deve ser a atenção ao risco de perdas no momento do resgate. Para objetivos mais distantes, é possível estudar alternativas de prazo maior e uma carteira diversificada, respeitando o perfil do investidor.
Passo 3: entenda risco, liquidez e rentabilidade
Risco, liquidez e rentabilidade formam a base da comparação entre investimentos. Analisar apenas um desses critérios pode levar a uma decisão inadequada.
O que é rentabilidade?
Rentabilidade é o retorno produzido pelo investimento em determinado período. Ela pode ser apresentada de diferentes formas:
- Rentabilidade bruta: antes de impostos, taxas e outros custos.
- Rentabilidade líquida: depois dos custos que incidem sobre a aplicação.
- Retorno nominal: variação do valor em reais, sem descontar a inflação.
- Retorno real: ganho ou perda de poder de compra após considerar a inflação.
Um investimento que rendeu 8% em determinado período não necessariamente aumentou seu poder de compra em 8%. Se a inflação foi elevada, o ganho real foi menor.
Também é preciso entender as referências usadas. A Selic é a taxa básica de juros da economia. O CDI é uma referência comum em aplicações bancárias. O IPCA mede a inflação oficial ao consumidor. Uma oferta de “100% do CDI”, por exemplo, precisa ser analisada com prazo, impostos, liquidez e risco do emissor.
O que é liquidez?
Liquidez é a facilidade e o prazo necessários para transformar o investimento novamente em dinheiro disponível.
Um ativo pode oferecer retorno potencialmente atraente, mas não servir para uma emergência se não puder ser resgatado quando necessário. Em outros casos, pode existir a possibilidade de venda, mas por um preço inferior ao esperado.
Ao comparar aplicações, pergunte:
- Posso solicitar o resgate a qualquer momento?
- Quanto tempo demora para o dinheiro cair na conta?
- Existe carência?
- Posso vender antes do vencimento?
- O preço pode oscilar nessa venda?
- Há perda de rendimento ou cobrança adicional?
O que é risco?
Risco é a possibilidade de o resultado ser diferente do esperado. A expressão “renda fixa” não significa ausência de risco.
Entre os principais riscos estão:
- Risco de crédito: possibilidade de o emissor não cumprir sua obrigação.
- Risco de mercado: variação do preço do investimento por mudanças econômicas, juros ou expectativas.
- Risco de liquidez: dificuldade para resgatar ou vender o ativo em condições adequadas.
- Volatilidade: intensidade das oscilações de preço ao longo do tempo.
O Portal do Investidor, mantido pela CVM, destaca justamente os riscos de mercado, crédito e liquidez entre os fatores relevantes para quem investe. Portal do Investidor
| Critério | Pergunta que o iniciante deve fazer |
|---|---|
| Rentabilidade | Quanto posso ganhar e quais condições afetam esse retorno? |
| Liquidez | Quando consigo transformar o investimento em dinheiro? |
| Risco | O que pode fazer meu resultado ser diferente do esperado? |
Passo 4: conheça os principais investimentos para iniciantes
Não existe uma lista de melhores investimentos para iniciantes que funcione para todas as pessoas. Há produtos com características diferentes, e cada um pode cumprir uma função na carteira.
Tesouro Direto
O Tesouro Direto é o programa pelo qual pessoas físicas podem investir em títulos públicos federais. Na prática, o investidor empresta dinheiro ao governo e recebe uma remuneração de acordo com as condições do título.
Entre as alternativas estão:
- Tesouro Selic: tem remuneração ligada à taxa Selic.
- Tesouro Prefixado: oferece uma taxa definida na contratação para quem permanece até o vencimento.
- Tesouro IPCA+: combina a variação do IPCA com uma taxa contratada.
Títulos públicos também podem oscilar. No resgate antecipado, o Tesouro Nacional recompra o título pelo preço de mercado daquele momento. Assim, o retorno pode ser diferente do previsto na compra. Esse efeito, conhecido como marcação a mercado, costuma ser mais relevante em títulos prefixados e ligados à inflação com vencimentos longos.
Por isso, não basta saber que o título é público. É necessário escolher um vencimento e uma forma de remuneração compatíveis com o objetivo.
CDB
O Certificado de Depósito Bancário, ou CDB, é um título emitido por uma instituição financeira para captar recursos.
Sua remuneração pode ser:
- pós-fixada, frequentemente vinculada ao CDI;
- prefixada;
- combinada com um índice, conforme as condições da emissão.
CDBs variam muito. Alguns oferecem liquidez diária; outros só permitem o resgate no vencimento. A taxa anunciada também pode mudar conforme prazo, instituição e valor aplicado.
Como o investidor está exposto ao risco do emissor, deve verificar quem emitiu o título e se o produto é elegível à garantia do Fundo Garantidor de Créditos.
LCI e LCA
A Letra de Crédito Imobiliário e a Letra de Crédito do Agronegócio são títulos emitidos por instituições financeiras e relacionados, respectivamente, ao financiamento dos setores imobiliário e do agronegócio.
As condições de vencimento, carência, liquidez e remuneração variam de uma emissão para outra. Para compará-las com CDBs ou outros investimentos, observe o retorno líquido, considerando a tributação vigente para cada produto e tipo de investidor.
Uma taxa percentual aparentemente menor pode gerar resultado líquido diferente. Por isso, a comparação não deve se limitar ao percentual anunciado.
Fundos de investimento
Em um fundo, os recursos de vários investidores são reunidos em uma carteira administrada conforme uma estratégia definida. Ao investir, você adquire cotas do patrimônio.
Existem fundos de renda fixa, ações, cambiais e multimercados, entre outras estruturas. Antes de aplicar, verifique:
- política e composição da carteira;
- riscos assumidos;
- prazo de conversão e pagamento do resgate;
- taxas de administração, gestão e performance;
- histórico, sem tratá-lo como promessa;
- regulamento e materiais informativos.
Fundos de investimento não possuem cobertura do FGC. O valor das cotas pode subir ou cair conforme os ativos da carteira, e rentabilidade passada não garante resultado futuro. Portal do Investidor
Ações
Uma ação representa uma participação em uma empresa. Quem compra ações passa a estar exposto ao desempenho do negócio e às oscilações do mercado financeiro.
Os preços podem variar por resultados da companhia, juros, atividade econômica, mudanças regulatórias e expectativas dos investidores. Há possibilidade de valorização e recebimento de proventos, mas também de perdas parciais ou totais do capital investido. CVM — riscos das ações
Iniciantes não precisam necessariamente comprar ações. Essa escolha só deve ser considerada quando o prazo, o conhecimento, a diversificação e a tolerância às oscilações forem compatíveis.
ETFs
ETF é um fundo negociado em bolsa que normalmente busca acompanhar um índice. Uma única cota pode reunir uma cesta de ações, títulos de renda fixa ou ativos de outros mercados.
Isso pode facilitar a diversificação, mas não elimina riscos. O preço do ETF oscila na B3, e seu comportamento depende do índice, dos ativos da carteira, da liquidez e, em alguns casos, do câmbio. Mesmo ETFs de renda fixa podem apresentar risco de mercado. Portal do Investidor — riscos dos ETFs
| Investimento | Categoria | Liquidez | Oscilação | Pode servir para |
|---|---|---|---|---|
| Tesouro Selic | Renda fixa | Consultar regras vigentes | Relativamente baixa, mas existente | Objetivos que priorizam liquidez |
| CDB | Renda fixa | Varia conforme a emissão | Depende da estrutura e do emissor | Curto ou médio prazo, conforme o produto |
| LCI/LCA | Renda fixa | Varia | Depende da emissão | Objetivos compatíveis com o vencimento |
| Fundos | Depende do fundo | Varia | Depende da carteira | Diferentes estratégias |
| ETF | Renda variável ou fixa | Negociado em mercado | Depende do índice e dos ativos | Diversificação |
| Ações | Renda variável | Negociadas em mercado | Pode ser elevada | Objetivos de longo prazo compatíveis com o risco |
A tabela é educativa e não representa uma recomendação individual. Custos, tributação e regras devem ser consultados antes da aplicação.
Passo 5: descubra seu perfil de investidor
O perfil de investidor avalia a capacidade e a disposição de uma pessoa para assumir riscos financeiros. Ele considera objetivos, prazo, conhecimento, situação patrimonial e tolerância às oscilações.
As classificações mais usadas são:
- Conservador: prioriza estabilidade e menor oscilação.
- Moderado: aceita algum risco em busca de outras possibilidades de retorno.
- Arrojado ou agressivo: tolera oscilações mais intensas e possibilidade de perdas.
Esses rótulos não devem ser usados de forma absoluta. Um investidor arrojado também pode manter uma reserva conservadora. Da mesma forma, uma pessoa conservadora pode estudar alguma exposição a renda variável para um objetivo distante, se compreender os riscos e a alocação for compatível.
Perfil não é apenas “coragem”. Uma pessoa pode se sentir confortável com oscilações, mas não possuir capacidade financeira para perder o dinheiro da entrada de um imóvel. O prazo e a função do recurso prevalecem.
Passo 6: diversifique os investimentos
Diversificar significa distribuir o patrimônio entre ativos com características e fontes de risco diferentes. Não significa apenas comprar vários produtos.
Cinco CDBs do mesmo conglomerado financeiro, por exemplo, podem não representar a diversificação imaginada. Todos podem estar ligados à mesma fonte de risco de crédito e ao mesmo limite de cobertura.
A diversificação pode envolver:
- diferentes emissores;
- diferentes vencimentos;
- diferentes indexadores;
- diferentes classes de ativos;
- diferentes níveis de risco;
- diferentes objetivos financeiros.
Combinar objetivos, prazos, emissores e classes de ativos reduz a dependência de uma única estratégia. Entretanto, diversificação não elimina a possibilidade de perdas.
Entenda o que o FGC realmente protege
O FGC informa cobertura ordinária de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, observadas as regras aplicáveis. Também existe um teto global de R$ 1 milhão em um período de quatro anos para pagamentos de garantias decorrentes da liquidação de mais de uma instituição. FGC — garantia ordinária
Entre os produtos elegíveis podem estar CDB, LCI e LCA emitidos por instituições associadas, conforme o regulamento. Isso não transforma o investimento em “risco zero”. É preciso considerar limites, valores acumulados, prazos do processo de pagamento e elegibilidade.
Títulos públicos, fundos de investimento, ações, debêntures, CRI e CRA não fazem parte da garantia ordinária listada pelo FGC. Cada um possui sua própria estrutura de riscos e proteções.
Passo 7: faça seu primeiro investimento
Depois de organizar as finanças e comparar as alternativas, transforme o planejamento em uma ação concreta.
Como começar a investir dinheiro:
- Organize sua situação financeira.
- Avalie dívidas e despesas próximas.
- Monte sua reserva de emergência.
- Defina um objetivo para o dinheiro.
- Determine o prazo.
- Conheça seu perfil de risco.
- Compare risco, liquidez, custos e rentabilidade.
- Escolha uma instituição autorizada.
- Faça um primeiro aporte compatível com sua situação.
- Acompanhe e revise a estratégia periodicamente.
Escolha uma instituição autorizada
Você pode investir por meio de um banco ou de uma corretora de valores, conforme o produto. Antes de abrir uma conta ou transferir recursos, confirme os dados da instituição.
O Banco Central do Brasil mantém uma consulta pública de instituições autorizadas, reguladas ou supervisionadas. A ferramenta permite pesquisar informações cadastrais e ajuda a identificar ofertas feitas em nome de empresas inexistentes ou não autorizadas. Consulta do Banco Central
Para participantes do mercado de capitais, consulte também os cadastros da Comissão de Valores Mobiliários. Consulta de participantes da CVM
Compare antes de confirmar
Na tela de contratação, responda:
- Quem é o emissor?
- Qual é o vencimento?
- Existe liquidez antes do vencimento?
- Quanto tempo leva para receber o resgate?
- Qual é o risco?
- Como funciona a remuneração?
- Existem taxas?
- Há tributação?
- Existe garantia do FGC?
- O investimento pode oscilar?
- O produto corresponde ao objetivo?
Se alguma informação não estiver clara, não confirme a aplicação até compreendê-la.
Comece com um valor que você entende
É possível aprender como investir pouco dinheiro. O primeiro aporte não precisa incluir todo o valor disponível nem ser suficientemente grande para transformar seu patrimônio imediatamente.
Começar com uma quantia compatível com o orçamento permite conhecer o funcionamento da instituição, acompanhar o rendimento, entender extratos e testar o processo de resgate. O valor pode crescer à medida que seu conhecimento e sua capacidade financeira aumentarem.
Quanto investir por mês depois do primeiro aporte?
Não existe um percentual ideal do salário que sirva para todas as pessoas. A capacidade de aporte pode ser estimada assim:
Renda − despesas − compromissos − margem de segurança = capacidade potencial de aporte
Para algumas pessoas, investir R$ 100 mensais será uma meta sustentável. Para outras, o valor poderá ser R$ 500 ou R$ 1.000. O importante é não assumir um aporte que obrigue você a resgatar investimentos ou recorrer ao crédito todos os meses.
Crie uma quantia mínima realista e programe o aporte após o recebimento da renda. Quando houver aumento salarial, redução de despesas ou quitação de dívidas, reavalie o valor.
A consistência ajuda a transformar o investimento em hábito. Ainda assim, ela não substitui a revisão da estratégia: objetivos, renda, família e tolerância ao risco podem mudar.
8 erros de quem começa a investir dinheiro
- Investir sem reserva de emergência. Um imprevisto pode forçar o resgate em um momento desfavorável.
- Escolher apenas pelo maior rendimento anunciado. A taxa pode esconder prazo maior, baixa liquidez ou risco adicional.
- Ignorar liquidez e vencimento. O dinheiro pode não estar disponível quando o objetivo chegar.
- Confundir renda fixa com risco zero. Há riscos de crédito, mercado e liquidez.
- Investir em algo que não entende. Se você não consegue explicar como o produto rende e quais perdas podem ocorrer, pesquise mais.
- Concentrar tudo em um ativo ou emissor. A concentração amplia a dependência de uma única fonte de risco.
- Seguir influenciadores ou conhecidos sem verificar informações. Uma aplicação adequada para outra pessoa pode ser incompatível com você.
- Mudar de estratégia a cada novidade. Perseguir continuamente o “investimento da vez” pode aumentar custos e destruir a coerência da carteira.
Cuidado com promessas de retorno garantido
Desconfie de:
- ganhos extraordinários ou garantidos;
- pressão para investir imediatamente;
- ofertas sem documentação;
- instituições ou intermediários não autorizados;
- recomendações que escondem ou minimizam riscos;
- pedidos para transferir dinheiro a contas de terceiros.
A CVM alerta que promessas de resultados garantidos e ofertas com senso de urgência são fortes indícios de fraude. Antes de aplicar, pesquise a instituição e confira se o participante está autorizado. Alerta da CVM
Checklist: o que fazer hoje com o dinheiro parado?
- Descubra quanto realmente está disponível.
- Liste dívidas e compromissos próximos.
- Separe a reserva de emergência.
- Defina o objetivo do restante.
- Determine quando precisará do dinheiro.
- Faça seu perfil de investidor.
- Compare risco, liquidez e rentabilidade.
- Entenda custos e impostos.
- Verifique a instituição nos canais oficiais.
- Faça o primeiro aporte.
- Crie uma rotina de aportes.
- Revise a carteira quando seus objetivos mudarem.
Perguntas frequentes sobre como investir dinheiro
Tenho R$ 1.000 parados. Onde investir?
Primeiro, determine se os R$ 1.000 fazem parte da sua reserva de emergência e quando poderá precisar deles. Para objetivos próximos, liquidez e preservação ganham importância. Se o dinheiro for destinado ao longo prazo, outras alternativas podem ser estudadas conforme seu perfil de risco.
Tenho R$ 10 mil parados. O que devo fazer?
Divida a decisão por objetivos. Separe o valor necessário para emergências e compromissos próximos. O restante pode ser distribuído entre investimentos compatíveis com diferentes prazos e riscos, sem concentrar todo o patrimônio automaticamente em uma única opção.
É melhor deixar dinheiro na poupança ou investir?
Depende do objetivo e das alternativas comparadas. Considere rendimento líquido, liquidez, risco, tributação, garantia e facilidade de resgate. Não compare a poupança com outra aplicação somente pela taxa anunciada.
Qual investimento rende mais?
Não existe um investimento que renda mais em todas as situações sem considerar risco. Expectativas de retorno maiores podem vir acompanhadas de mais incerteza, menor liquidez ou prazo diferente. A comparação deve ocorrer entre produtos compatíveis com o mesmo objetivo.
Qual é o investimento mais seguro?
Segurança depende do risco analisado. Títulos públicos possuem uma estrutura de risco diferente de depósitos bancários. Produtos cobertos pelo FGC seguem limites e condições específicos. Nenhum investimento deve ser chamado de “100% seguro” sem uma explicação dos riscos existentes.
Posso começar a investir com pouco dinheiro?
Sim. Há investimentos acessíveis a pequenos valores. Mais importante do que começar com uma quantia elevada é organizar as finanças, entender o produto e manter aportes compatíveis com o orçamento.
Devo investir todo o dinheiro de uma vez?
Depende da origem do recurso, do objetivo, do prazo e da estratégia. Antes de aplicar tudo, separe valores destinados a despesas e emergências. Depois, avalie se a concentração em um único ativo ou momento é compatível com seu perfil.
Então, qual é o primeiro passo para fazer seu dinheiro render?
O primeiro passo não é descobrir qual investimento rende mais. É entender qual trabalho o dinheiro precisa realizar.
A sequência é:
organização → reserva → objetivo → prazo → risco → investimento → diversificação → acompanhamento.
O dinheiro destinado a uma emergência, a uma viagem no próximo ano e à aposentadoria daqui a 30 anos não precisa seguir a mesma estratégia. Cada objetivo pede uma combinação própria de liquidez, risco e expectativa de retorno.
Antes de movimentar o valor, anote três informações: quanto está realmente disponível, quando você pretende usá-lo e qual é o objetivo. Essas respostas já eliminam boa parte das opções incompatíveis com sua realidade.
Este conteúdo tem finalidade exclusivamente educativa e não constitui recomendação individual de investimento. Produtos, custos, tributação e regras podem mudar. Consulte as condições vigentes e, se necessário, procure um profissional habilitado.