Artigo publicado em 20 de Agosto de 2026
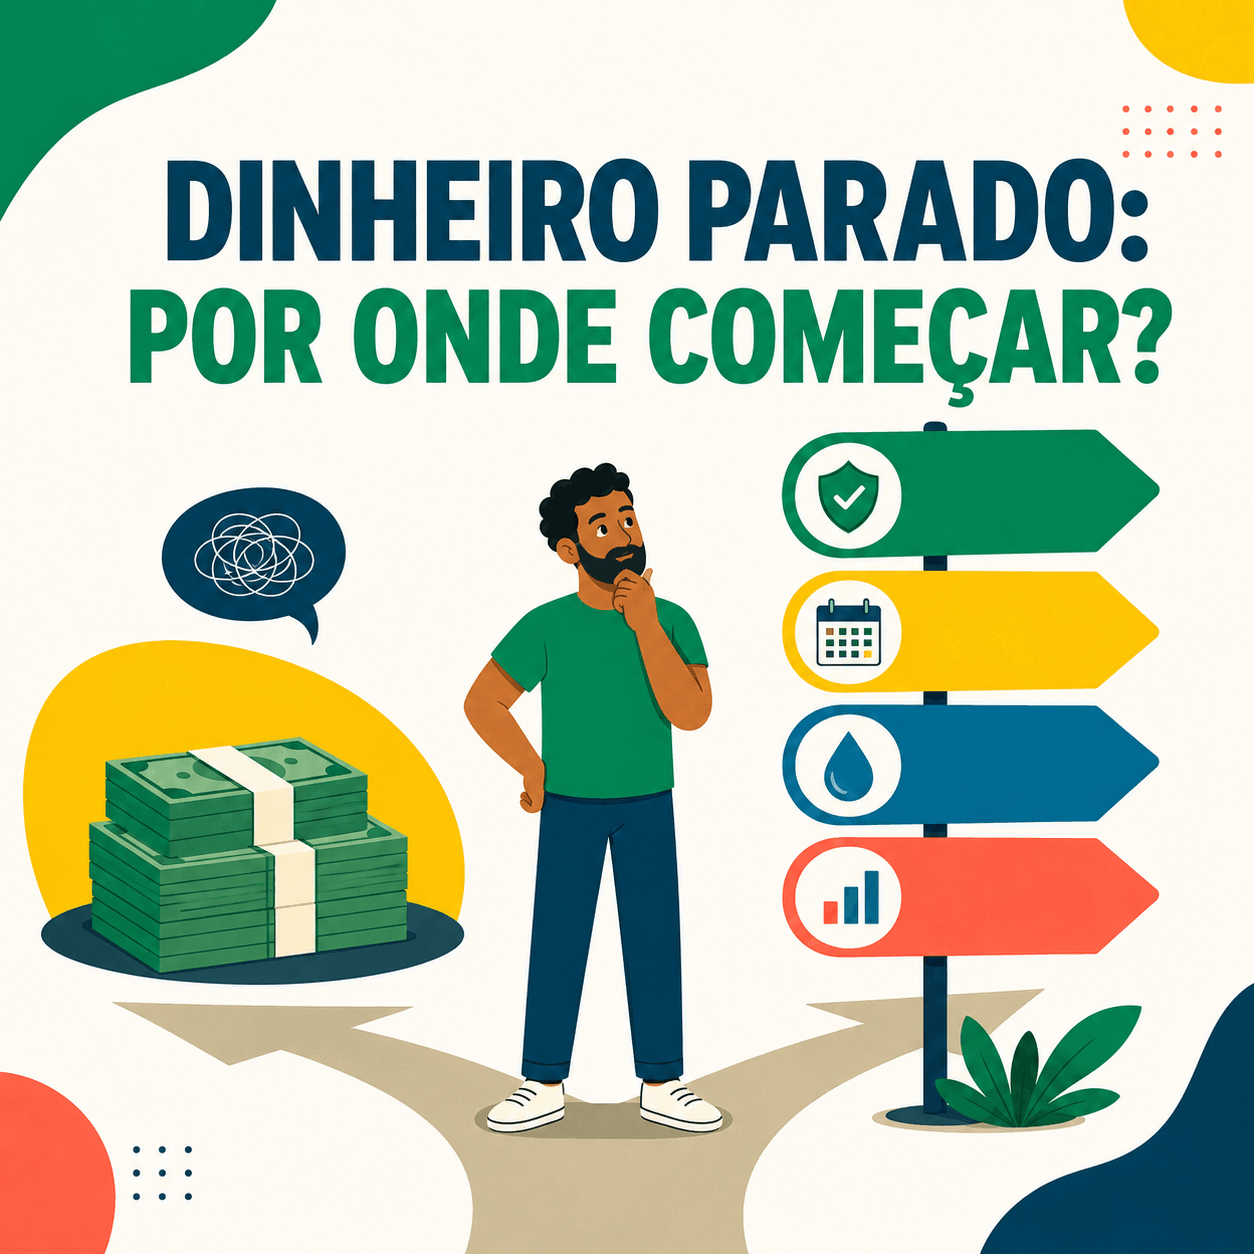
Você começou a organizar as contas e agora consegue guardar R$ 100, R$ 500 ou R$ 1.000 por mês. Nesse momento, surge uma pergunta natural: onde colocar esse dinheiro?
Investir significa direcionar recursos para ativos financeiros com a expectativa de preservar ou aumentar seu valor ao longo do tempo. Cada alternativa, porém, apresenta condições próprias de rentabilidade, liquidez e risco.
Não é preciso acumular um grande patrimônio para dar o primeiro passo. Segundo a B3, já existem aplicações com valores mínimos próximos de R$ 10. Mais importante do que começar com muito dinheiro é saber qual função aquele investimento terá no seu planejamento.
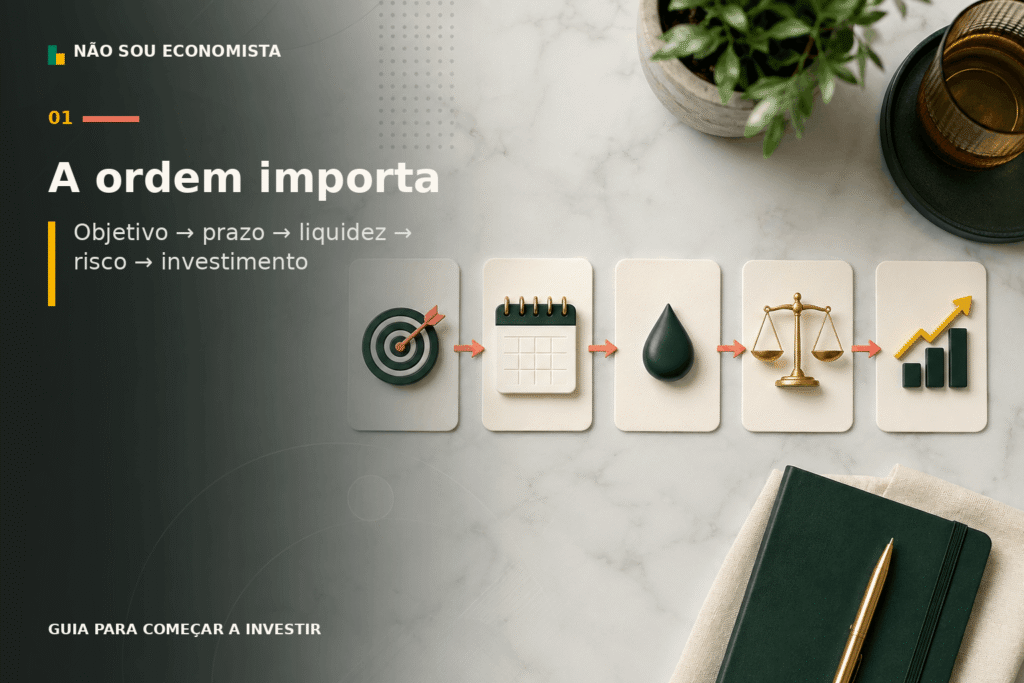
A lógica central é esta:
Objetivo → prazo → liquidez → risco → investimento
A ordem importa. Primeiro, você identifica para que o dinheiro será usado e quando precisará dele. Somente depois compara CDBs, títulos do Tesouro, fundos, ações ou outras alternativas.
Como começar a investir dinheiro?
Organize suas finanças, monte uma reserva de emergência, defina objetivos e prazos, descubra seu perfil de risco e escolha investimentos adequados a essas necessidades. Não existe um investimento ideal para todas as pessoas.
Antes de procurar a aplicação que “rende mais”, portanto, é necessário entender o que fazer com o próprio dinheiro.
O que fazer antes de começar a investir dinheiro?
Investir não é uma atividade isolada. É uma parte do planejamento financeiro e deve estar relacionada a objetivos concretos, como enfrentar emergências, realizar projetos ou formar patrimônio para a aposentadoria.
Antes de investir dinheiro:
- organize o orçamento;
- avalie suas dívidas;
- calcule quanto sobra;
- construa uma reserva;
- defina seus objetivos.
Organize receitas, despesas e dívidas
O primeiro passo é criar uma visão realista da sua situação financeira. Para isso, descubra:
- quanto você recebe por mês;
- quanto gasta;
- quais dívidas possui;
- quanto consegue guardar;
- quais despesas podem ser reduzidas.
Você pode registrar essas informações em uma planilha, aplicativo ou caderno. O método importa menos do que a consistência dos registros.
Também não existe uma porcentagem obrigatória da renda que todas as pessoas devam investir. Quem está pagando dívidas, sustentando dependentes ou enfrentando uma fase de renda menor terá uma capacidade de aporte diferente daquela de alguém com poucas despesas fixas.
Avalie suas dívidas antes de buscar rentabilidade
Determinadas dívidas cobram juros muito superiores ao retorno esperado de investimentos conservadores. Nesses casos, buscar rentabilidade enquanto a dívida cresce pode prejudicar o patrimônio.
Imagine uma pessoa com R$ 5.000 disponíveis e uma dívida cara no cartão de crédito. Antes de investir o valor, ela deveria comparar o custo efetivo da dívida com o retorno líquido esperado da aplicação. Se os juros da dívida forem maiores, reduzi-la pode representar o melhor resultado financeiro.
Isso não significa que quitar qualquer dívida antes de investir seja uma regra absoluta. Um financiamento com juros controlados e parcelas organizadas exige uma análise diferente de uma dívida vencida no crédito rotativo. Também pode ser necessário preservar alguma liquidez para despesas essenciais.
A decisão deve considerar:
- taxa de juros da dívida;
- prazo e condições de pagamento;
- possibilidade de renegociação;
- retorno líquido esperado do investimento;
- necessidade de manter dinheiro disponível.
Defina quanto pode investir todos os meses
O aporte recorrente é o valor direcionado periodicamente aos investimentos. Ele permite construir patrimônio de maneira gradual, mesmo quando o primeiro depósito é pequeno.
| Renda líquida | Gastos e compromissos | Sobra mensal | Aporte possível |
|---|---|---|---|
| R$ 3.000 | R$ 2.800 | R$ 200 | Até R$ 200 |
| R$ 5.000 | R$ 4.400 | R$ 600 | Até R$ 600 |
| R$ 8.000 | R$ 6.500 | R$ 1.500 | Até R$ 1.500 |
Os valores são apenas exemplos educacionais. O aporte adequado depende da realidade de cada pessoa e não deve comprometer despesas essenciais ou obrigações financeiras.
Com as contas organizadas, o primeiro destino do dinheiro geralmente não é a Bolsa de Valores. É a proteção contra imprevistos.
Monte sua reserva de emergência antes de buscar maiores retornos
A reserva de emergência é um valor separado para enfrentar despesas inesperadas, como perda de renda, problemas de saúde, reparos urgentes ou gastos familiares imprevistos.
Sua função não é obter a maior rentabilidade disponível. É evitar que uma emergência obrigue você a contrair dívidas caras ou vender outros investimentos em um momento desfavorável.
Quanto guardar na reserva de emergência?
O tamanho da reserva depende de fatores como:
- despesas mensais essenciais;
- estabilidade da renda;
- número de dependentes;
- previsibilidade profissional;
- cobertura de seguros;
- disponibilidade de outras fontes de renda.
Por isso, uma quantidade fixa de meses de salário não deve ser tratada como regra universal. Um profissional autônomo com renda altamente variável pode precisar de uma proteção diferente daquela de um trabalhador com salário previsível e maior estabilidade.
Uma abordagem prática é calcular primeiro quanto custa manter as despesas essenciais durante um mês. Depois, avaliar por quanto tempo seria prudente sustentar esses gastos em caso de redução ou interrupção da renda.
Onde investir a reserva de emergência?
A reserva deve priorizar três critérios:
- segurança;
- liquidez;
- baixa volatilidade.
Tesouro Selic, CDBs com liquidez diária e determinados fundos de renda fixa ou DI estão entre as alternativas que podem ser avaliadas. A escolha exige atenção aos horários e prazos de resgate, à tributação, às taxas, ao risco do emissor e às regras de funcionamento de cada produto.
O Tesouro Selic, por exemplo, é um título público indexado à taxa Selic e costuma apresentar menor oscilação do que títulos públicos de prazo longo. Ainda assim, resgates antecipados ocorrem a preço de mercado, e o dinheiro pode não ficar disponível instantaneamente em qualquer dia ou horário.
Já um CDB com liquidez diária pode permitir resgate conforme as condições estabelecidas pela instituição emissora. É necessário verificar se a liquidez vale desde o primeiro dia, em quais horários o resgate pode ser solicitado e quando o valor entra na conta.
Fundos de renda fixa ou DI podem oferecer facilidade operacional, mas devem ser analisados quanto à composição da carteira, ao prazo de cotização e pagamento, às taxas e à tributação.
Onde guardar a reserva de emergência?
A reserva deve priorizar segurança e liquidez, pois o dinheiro pode ser necessário a qualquer momento. Tesouro Selic e CDBs com liquidez diária estão entre as alternativas que podem ser avaliadas para essa finalidade.
Depois de proteger o curto prazo, você pode direcionar os novos aportes para objetivos específicos.
Defina por que você está investindo
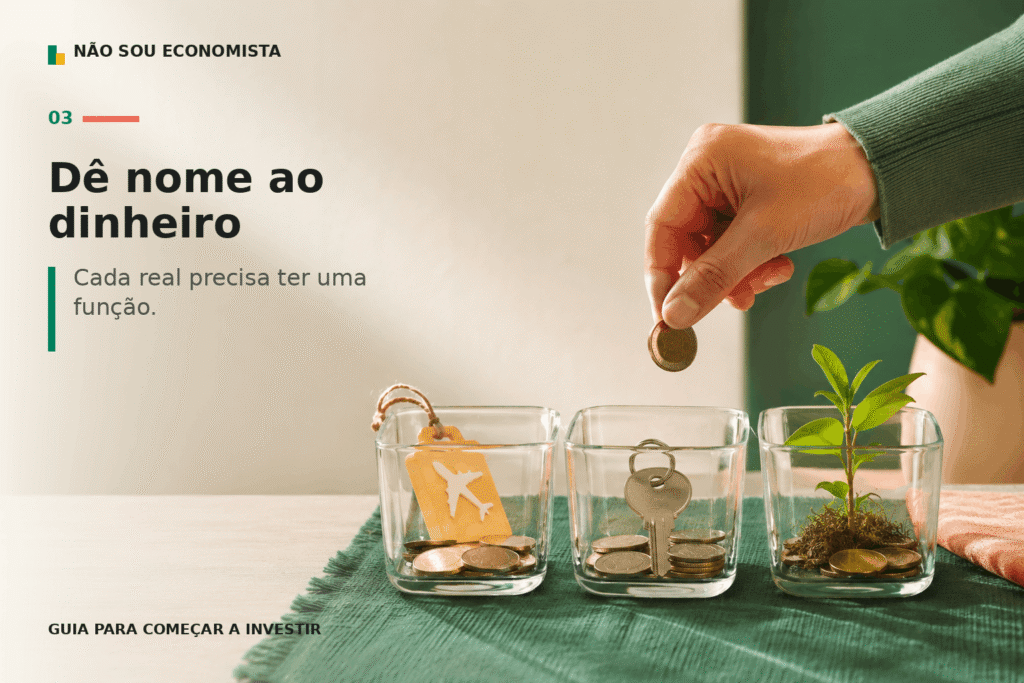
Um investimento não deve existir apenas porque oferece determinada taxa. Ele precisa cumprir uma função.
Dar nome aos objetivos ajuda a escolher o prazo, o grau de liquidez necessário e o nível de oscilação que pode ser tolerado.
Objetivos de curto prazo
Viagem, matrícula de um curso, troca de computador ou entrada de um veículo são exemplos de objetivos de curto prazo.
Como a data de uso do dinheiro está próxima, preservação de capital, liquidez e previsibilidade ganham importância. Uma queda relevante pouco antes do pagamento poderia impedir ou adiar o plano.
Objetivos de médio prazo
Casamento, especialização profissional e entrada de um imóvel podem exigir alguns anos de acumulação.
Nesse caso, é possível avaliar aplicações com vencimentos compatíveis com a data do objetivo. O investidor deve evitar tanto a volatilidade excessiva quanto produtos que mantenham o dinheiro bloqueado além do momento em que ele será necessário.
Objetivos de longo prazo
Aposentadoria, independência financeira e formação de patrimônio são projetos de longo prazo.
Horizontes maiores podem permitir a avaliação de ativos com mais volatilidade e potencial de crescimento, dependendo do perfil do investidor. O prazo, porém, não elimina riscos. A carteira continua precisando de diversificação, acompanhamento e coerência com o objetivo.
| Objetivo | Horizonte | Prioridade |
|---|---|---|
| Reserva de emergência | Imediato | Liquidez e segurança |
| Viagem | Curto prazo | Previsibilidade |
| Entrada de imóvel | Médio prazo | Equilíbrio entre prazo e retorno |
| Aposentadoria | Longo prazo | Crescimento e diversificação |
Como escolher um investimento de acordo com o prazo?
Compare a data em que o dinheiro será usado com o vencimento, a liquidez e a possibilidade de oscilação do investimento. Quanto mais próximo estiver o objetivo, maior tende a ser a importância da previsibilidade. Prazos longos podem permitir mais diversificação, conforme o perfil de risco.
Mesmo com objetivos semelhantes, duas pessoas podem montar carteiras diferentes porque reagem ao risco de maneiras distintas.
Descubra qual é o seu perfil de investidor
O perfil de investidor, também chamado de suitability, é uma avaliação da tolerância a riscos, dos objetivos, do conhecimento financeiro e da situação patrimonial do cliente. Instituições financeiras utilizam esse processo para verificar quais produtos são compatíveis com cada pessoa.
Perfil conservador
O investidor conservador prioriza a preservação do patrimônio e tende a aceitar menos oscilações. Isso não significa ausência total de risco, mas preferência por alternativas mais previsíveis.
Perfil moderado
O perfil moderado aceita alguma volatilidade para buscar maior retorno no médio ou longo prazo. Normalmente procura equilibrar estabilidade e crescimento.
Perfil arrojado
O investidor arrojado tolera oscilações maiores e a possibilidade de perdas em busca de maior potencial de valorização. Essa tolerância deve ser acompanhada por conhecimento, prazo adequado e capacidade financeira para suportar períodos negativos.
| Perfil | Tolerância a risco | Característica predominante |
|---|---|---|
| Conservador | Baixa | Preservação |
| Moderado | Média | Equilíbrio |
| Arrojado | Alta | Crescimento |
Perfil não é sinônimo de carteira. Uma pessoa arrojada não deveria, apenas por causa dessa classificação, colocar a reserva de emergência em ações. Cada parte do patrimônio deve respeitar a finalidade do dinheiro.
Com objetivo, prazo e perfil definidos, finalmente faz sentido analisar onde investir.
Onde investir dinheiro? Conheça as principais opções
Não existe um ranking universal do melhor para o pior investimento. Cada produto apresenta uma combinação diferente de funcionamento, risco, liquidez, tributação e finalidade.
Tesouro Direto
O Tesouro Direto permite que pessoas físicas invistam em títulos públicos federais. Na prática, o investidor empresta dinheiro ao governo e recebe uma remuneração conforme as condições do título.
Títulos públicos estão sujeitos a riscos, incluindo oscilações de preço quando vendidos antes do vencimento. Eles não possuem cobertura do FGC.
Tesouro Selic
O Tesouro Selic tem remuneração vinculada à taxa Selic. Por apresentar menor sensibilidade às oscilações de juros do que títulos mais longos, costuma ser avaliado para objetivos de curto prazo e reservas.
Ainda assim, existem condições de liquidez, custos, tributação e possível oscilação no resgate antecipado.
Tesouro Prefixado
No Tesouro Prefixado, a taxa é conhecida no momento da compra. O retorno contratado é obtido quando o investidor mantém o título até o vencimento, observadas as condições da aplicação.
Antes dessa data, o preço varia conforme as taxas negociadas no mercado. Se os juros subirem, o preço do título pode cair; se diminuírem, ele pode subir. Por isso, uma venda antecipada pode gerar retorno diferente do inicialmente esperado, inclusive perda.
Tesouro IPCA+
O Tesouro IPCA+ combina a variação da inflação com uma taxa real contratada. Pode ser considerado para objetivos de longo prazo nos quais a preservação do poder de compra é importante.
Como esses títulos podem apresentar oscilações expressivas antes do vencimento, é necessário alinhar sua data de vencimento ao objetivo e compreender a marcação a mercado.
CDB
O Certificado de Depósito Bancário é emitido por bancos para captar recursos. Ao investir, você empresta dinheiro à instituição e recebe a remuneração definida na contratação.
Um CDB pode ser:
- pós-fixado, muitas vezes remunerado por um percentual do CDI;
- prefixado, com taxa determinada na aplicação;
- híbrido, combinando um índice com uma taxa adicional.
Antes de investir, verifique vencimento, liquidez, tributação, taxa, risco da instituição e possibilidade de resgate antecipado.
CDBs elegíveis podem contar com a garantia ordinária do Fundo Garantidor de Créditos. Segundo o FGC, a cobertura é de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, com teto global de R$ 1 milhão em um período de quatro anos, conforme as regras da garantia.
O limite inclui o valor aplicado e os rendimentos acumulados. A existência do FGC reduz uma parte do risco de crédito dentro das condições previstas, mas não transforma todo CDB em produto de risco zero.
LCI e LCA
A Letra de Crédito Imobiliário e a Letra de Crédito do Agronegócio são títulos bancários relacionados, respectivamente, aos setores imobiliário e do agronegócio.
Assim como o CDB, podem ter diferentes taxas, vencimentos e condições de liquidez. CDB, LCI e LCA estão entre os produtos que podem ser cobertos pelo FGC quando atendem às regras de elegibilidade.
A comparação não deve considerar somente o percentual do CDI anunciado. É necessário avaliar:
- retorno líquido depois dos impostos aplicáveis;
- carência;
- vencimento;
- liquidez;
- risco do emissor;
- condições da garantia.
Um produto com percentual menor do CDI pode apresentar retorno líquido competitivo dependendo de seu tratamento tributário. Por outro lado, uma aplicação sem resgate antecipado pode ser inadequada quando existe possibilidade de uso do dinheiro antes do vencimento.
Fundos de investimento
Um fundo reúne recursos de vários investidores. Cada participante adquire cotas, enquanto a carteira é administrada segundo uma política de investimento.
Entre as categorias estão:
- fundos de renda fixa;
- fundos multimercado;
- fundos de ações.
A gestão profissional não elimina riscos. Antes de investir, analise a estratégia, os ativos da carteira, o benchmark, o histórico em diferentes cenários e os prazos de aplicação e resgate.
Também devem ser considerados:
- taxa de administração;
- taxa de performance, quando houver;
- tributação;
- prazo de cotização;
- prazo de pagamento;
- risco de crédito e de mercado.
Fundos não são cobertos pelo FGC, mesmo quando vendidos por um banco.
ETFs
ETF é um fundo negociado em Bolsa que busca acompanhar um índice ou uma estratégia. Com uma única aplicação, o investidor pode obter exposição a uma cesta de ativos.
Um ETF que acompanha um índice amplo de ações, por exemplo, permite participar do desempenho de várias empresas sem comprar cada ação separadamente. Há também ETFs relacionados a renda fixa, mercados internacionais e outras estratégias.
Antes de investir, é importante entender o índice, os custos, a liquidez das cotas, o erro de aderência e os riscos dos ativos acompanhados.
Ações
Uma ação representa uma participação em uma empresa. O retorno pode vir da valorização das ações e de proventos distribuídos, como dividendos.
Esse investimento está sujeito a volatilidade, resultados empresariais, mudanças econômicas, riscos setoriais e decisões de gestão. Não há garantia de valorização ou de pagamento contínuo de dividendos.
Ações tendem a exigir horizonte mais longo, diversificação e capacidade emocional e financeira para suportar quedas.
Investimentos internacionais
A exposição internacional permite diversificar o patrimônio entre economias, empresas, mercados e moedas diferentes.
O investidor brasileiro pode acessá-la por meio de veículos disponíveis no mercado local ou investimentos realizados no exterior. É necessário avaliar risco cambial, custos, tributação, regras operacionais e características de cada instrumento.
Diversificar internacionalmente não garante lucro, mas pode reduzir a dependência exclusiva do mercado brasileiro.
E criptomoedas?
Criptoativos formam uma classe de elevada volatilidade e riscos específicos. Eles não devem ser tratados como substitutos automáticos da reserva de emergência.
Antes de aportar, o investidor precisa compreender:
- custódia e proteção das chaves de acesso;
- volatilidade;
- liquidez;
- riscos tecnológicos;
- funcionamento das plataformas;
- possibilidade de fraudes;
- características particulares de cada ativo.
Promessas de ganhos rápidos ou retorno garantido são sinais de alerta.
| Investimento | Categoria | Risco relativo | Liquidez* | Pode ter FGC? |
|---|---|---|---|---|
| Tesouro Selic | Renda fixa | Baixo | Alta | Não |
| CDB | Renda fixa | Varia | Varia | Sim, se elegível |
| LCI/LCA | Renda fixa | Varia | Varia | Sim, se elegível |
| Fundos | Varia | Varia | Varia | Não |
| ETFs | Renda variável ou fixa | Varia | Alta em Bolsa | Não |
| Ações | Renda variável | Maior | Alta em Bolsa | Não |
| Criptoativos | Criptoativo | Elevado | Varia | Não |
*A liquidez depende das regras do produto, dos horários de negociação e das condições de mercado. Alta liquidez não significa ausência de oscilação ou garantia de venda pelo preço desejado.
Conhecer os produtos ainda não é suficiente. É preciso cruzar suas características com a finalidade do dinheiro.
Onde investir dinheiro de acordo com cada objetivo?
| Preciso do dinheiro para… | Principal preocupação |
|---|---|
| Emergências | Liquidez |
| Até 2 anos | Preservação |
| 2 a 5 anos | Prazo e previsibilidade |
| Mais de 5 anos | Diversificação e retorno real |
| Aposentadoria | Inflação e longo prazo |
Onde investir a reserva de emergência?
A reserva exige segurança, baixa volatilidade e facilidade de resgate. Tesouro Selic, CDBs com liquidez diária e fundos de renda fixa ou DI de baixo custo podem ser avaliados, desde que suas condições atendam à necessidade de acesso rápido.
O investidor deve conferir quando o resgate pode ser solicitado, quanto tempo leva para o dinheiro ficar disponível e quais riscos permanecem.
Onde investir dinheiro que será usado em até dois anos?
Para um objetivo próximo, uma queda relevante pode comprometer o plano. Por isso, produtos de baixa volatilidade e vencimentos compatíveis tendem a fazer mais sentido do que ativos sujeitos a grandes oscilações.
CDBs, títulos públicos e outras alternativas de renda fixa podem ser comparados de acordo com prazo, liquidez, taxa líquida, risco e proteção disponível.
Onde investir para objetivos de médio prazo?
No médio prazo, o casamento entre a data do objetivo e o vencimento do ativo se torna essencial.
Se o dinheiro será usado em quatro anos, por exemplo, uma aplicação que só vence em seis anos pode gerar problemas de liquidez. Da mesma forma, um investimento que precisa ser renovado frequentemente pode expor o investidor ao risco de encontrar taxas menos favoráveis no futuro.
Onde investir pensando na aposentadoria?
A aposentadoria exige atenção ao prazo, à inflação e à diversificação. Como se trata de um projeto longo, a carteira pode reunir diferentes classes de ativos, conforme o perfil do investidor e o tempo restante.
A pesquisa sobre o perfil do investidor divulgada pela CVM identificou a formação de reservas para aposentadoria como prioridade entre os participantes conservadores e moderados.
O planejamento deve considerar quanto tempo falta, qual renda futura se deseja obter, quanto pode ser aportado e como preservar o poder de compra.
Onde investir dinheiro buscando renda?
A geração de renda pode ocorrer por juros, cupons, dividendos, distribuições de fundos ou resgates planejados.
Receber renda, entretanto, não significa ter retorno garantido. Empresas podem reduzir dividendos, fundos podem diminuir distribuições e o preço dos ativos pode cair. O importante é avaliar a sustentabilidade da estratégia, o risco, a tributação e o impacto da retirada sobre o patrimônio.
Como começar a investir dinheiro passo a passo
O processo pode ser resumido em nove etapas:
- Organize suas finanças.
- Crie sua reserva de emergência.
- Defina objetivos e prazos.
- Descubra seu perfil de investidor.
- Escolha uma instituição financeira.
- Compare investimentos.
- Faça o primeiro aporte.
- Automatize novos aportes.
- Acompanhe sem agir por impulso.
1. Organize suas finanças
Mapeie renda, gastos, dívidas e capacidade mensal de poupança. Sem esse diagnóstico, existe o risco de investir um valor que será necessário para despesas básicas.
2. Crie sua reserva de emergência
Calcule as despesas essenciais e construa uma proteção compatível com sua estabilidade financeira. Durante essa fase, liquidez e segurança devem prevalecer sobre a busca de retornos elevados.
3. Defina objetivos e prazos
Dê um nome ao dinheiro: emergência, viagem, imóvel, aposentadoria ou outro projeto. Em seguida, determine quando ele será usado.
4. Descubra seu perfil de investidor
Responda ao questionário de suitability da instituição com atenção. Não escolha respostas apenas para obter acesso a produtos mais arriscados.
5. Escolha uma instituição financeira
Verifique se a instituição está devidamente autorizada ou regulada para oferecer os serviços. Compare custos, atendimento, segurança, variedade de produtos e condições operacionais.
6. Compare investimentos
Analise em conjunto:
- risco;
- liquidez;
- rentabilidade líquida;
- prazo;
- impostos;
- taxas;
- garantias.
Uma taxa alta isolada não torna um investimento adequado.
7. Faça o primeiro aporte
Começar pequeno permite conhecer a plataforma, acompanhar o comportamento do produto e desenvolver experiência. Esperar juntar um grande patrimônio pode apenas adiar a criação do hábito.
8. Automatize novos aportes
Programar transferências ou aplicações ajuda a transformar o investimento em parte do orçamento. A consistência reduz a dependência de decisões mensais e do desejo de encontrar o “momento perfeito”.
9. Acompanhe sem tomar decisões por impulso
Monitorar significa verificar se os investimentos continuam adequados aos objetivos. Isso é diferente de negociar compulsivamente com base em notícias, oscilações diárias ou opiniões nas redes sociais.
O próximo desafio é fazer os investimentos trabalharem em conjunto.
Por que diversificar seus investimentos?
Diversificação é a distribuição do patrimônio entre diferentes ativos, emissores, mercados ou fatores de risco para reduzir a dependência de uma única aplicação.
Na pesquisa divulgada pela CVM, a diversificação apareceu entre os interesses de 42% dos participantes.
Uma carteira pode ser diversificada entre:
Patrimônio → liquidez + renda fixa + renda variável + exposição internacional
A composição adequada depende dos objetivos e do perfil de cada pessoa.
Diversificação não significa comprar muitos produtos
Ter dez CDBs não representa necessariamente uma diversificação ampla. Se todos forem emitidos por instituições do mesmo conglomerado, podem compartilhar risco de crédito e limite de cobertura do FGC.
Uma diversificação mais consistente considera:
- classes de ativos;
- emissores;
- prazos;
- indexadores;
- setores;
- geografias;
- moedas;
- fatores de risco.
Diversificar ajuda a administrar riscos, mas não corrige escolhas inadequadas nem decisões impulsivas.
7 erros de quem está começando a investir
Os principais erros são:
- investir sem reserva de emergência;
- escolher somente pela rentabilidade passada;
- ignorar a liquidez;
- não entender impostos e taxas;
- concentrar todo o dinheiro em um ativo;
- seguir influenciadores ou “dicas quentes” sem análise;
- esperar o momento perfeito para começar.
Investir sem reserva pode obrigar a pessoa a resgatar aplicações em condições desfavoráveis. Já escolher pelo desempenho passado ignora que resultados anteriores não garantem retornos futuros.
Também é perigoso confundir popularidade com qualidade. Uma indicação nas redes sociais pode não considerar seus objetivos, prazo ou tolerância a perdas.
Desconfie de promessas de lucro garantido, pressão para decidir rapidamente, plataformas sem procedência e ofertas que dificultem a verificação da instituição responsável. Retornos elevados sem risco não fazem parte do funcionamento normal dos investimentos.
Quanto dinheiro é necessário para começar a investir?
Não é necessário acumular uma grande quantia. Existem aplicações acessíveis a pequenos aportes, e a B3 relata alternativas com valores mínimos próximos de R$ 10.
Mais importante do que começar com muito dinheiro é escolher um produto adequado, evitar custos desproporcionais e criar consistência.
Como investir R$ 100 por mês?
Quem investe R$ 100 por mês pode começar direcionando o valor à reserva de emergência. O objetivo inicial é desenvolver o hábito e formar uma proteção financeira.
Depois de completar a reserva, os aportes podem ser redirecionados para uma meta futura compatível com o prazo e o perfil do investidor.
Como investir R$ 500 por mês?
Com R$ 500 mensais, é possível separar objetivos, desde que isso não torne o planejamento confuso. Uma parte pode continuar fortalecendo a reserva, enquanto outra começa a atender a um projeto futuro.
A divisão depende da prioridade de cada meta. Não existe uma porcentagem universal.
Como investir R$ 1.000 por mês?
Um aporte de R$ 1.000 pode permitir que objetivos diferentes recebam recursos simultaneamente, como uma viagem e a aposentadoria.
Cada parcela deve seguir uma estratégia própria. O dinheiro da viagem pode exigir previsibilidade, enquanto o valor destinado à aposentadoria pode ter uma composição mais diversificada e horizonte longo.
O princípio permanece o mesmo independentemente do valor: cada real precisa ter uma função.
Como comparar investimentos antes de colocar seu dinheiro?
A pergunta “quanto rende?” é insuficiente. Uma comparação adequada deve considerar seis critérios.
Use os 6 critérios antes de investir
- Objetivo: para que serve o dinheiro?
- Prazo: quando você precisará dele?
- Liquidez: quanto tempo demora para resgatar?
- Risco: quanto o investimento pode perder ou oscilar?
- Retorno líquido: quanto sobra depois de custos e impostos?
- Proteção: quais garantias existem e quais riscos não estão cobertos?
Não pergunte apenas “quanto rende?”.
Pergunte quanto rende, com qual risco, por quanto tempo, com qual liquidez e depois de quais custos.
Duas aplicações com taxas semelhantes podem produzir resultados diferentes depois de impostos e tarifas. Da mesma forma, a alternativa mais rentável pode ser inadequada se não permitir resgate antes da data em que você precisará do dinheiro.
Perguntas frequentes sobre como e onde investir dinheiro
Qual é o melhor investimento para quem está começando?
Não existe um único melhor investimento para todos. A escolha deve considerar objetivo, prazo, liquidez e tolerância ao risco. Para uma reserva de emergência, por exemplo, segurança e facilidade de resgate tendem a ser mais importantes do que buscar a maior rentabilidade.
Onde investir dinheiro com segurança?
Títulos públicos possuem risco ligado ao governo emissor, enquanto produtos bancários apresentam risco da instituição financeira. CDBs, LCIs e LCAs elegíveis podem contar com cobertura do FGC dentro dos limites e regras aplicáveis. Nenhuma dessas características elimina todos os tipos de risco.
É melhor investir em CDB ou Tesouro Direto?
Depende do CDB, do título público e da finalidade do dinheiro. Compare emissor, taxa, vencimento, liquidez, tributação e risco de venda antecipada. O CDB pode ter FGC quando elegível; o Tesouro Direto não tem essa cobertura, pois seus títulos são emitidos pelo governo federal.
É melhor poupança ou CDB?
A resposta depende das condições do CDB e das necessidades do investidor. Compare rentabilidade líquida, regra de remuneração, liquidez, vencimento, tributação e garantia. A poupança e CDBs elegíveis podem ter FGC, mas apresentam formas diferentes de remuneração e acesso ao dinheiro.
Vale a pena investir pouco dinheiro?
Sim. Pequenos aportes ajudam a desenvolver disciplina e experiência. O valor deve ser aplicado em produtos cujos custos, riscos e condições sejam adequados. A regularidade pode ser mais relevante para a construção do hábito do que esperar uma grande quantia inicial.
Posso começar a investir com R$ 100?
Sim. Há produtos acessíveis a aportes de R$ 100 ou menos. A disponibilidade e o valor mínimo variam conforme o ativo e a instituição. Antes de aplicar, verifique se o dinheiro não será necessário para despesas essenciais e se a reserva de emergência já está sendo construída.
Qual investimento rende mais?
Não existe um investimento que renda mais em todas as situações. Retornos potenciais maiores costumam vir acompanhados de mais risco, volatilidade, prazo ou restrições de liquidez. A comparação deve considerar retorno líquido e compatibilidade com o objetivo, não apenas a taxa anunciada.
Como investir dinheiro sem correr risco?
Todo investimento apresenta algum risco, seja de crédito, mercado, liquidez, inflação ou operação. Mesmo dinheiro parado pode perder poder de compra. O objetivo não é eliminar completamente os riscos, mas compreendê-los, reduzi-los quando possível e escolher uma combinação compatível com o planejamento.
Começar a investir é mais importante do que procurar o investimento perfeito
O caminho para investir pode ser resumido assim:
organizar → proteger → definir objetivos → conhecer o perfil → comparar → investir → diversificar → acompanhar
O melhor ponto de partida não é descobrir qual investimento está pagando a maior taxa hoje. É entender quando você precisará do dinheiro, quanto risco pode assumir e qual papel aquela aplicação terá no planejamento.
Com essas respostas, escolher onde investir deixa de ser um palpite e passa a ser uma decisão financeira fundamentada.
Como começar hoje
Hoje: organize suas contas → depois: monte a reserva → em seguida: defina objetivos → então: compare investimentos → por fim: faça o primeiro aporte.
Conteúdo educacional, sem caráter de recomendação individual de investimento. Produtos, taxas, regras tributárias e condições de liquidez podem mudar e devem ser conferidos antes de qualquer aplicação.